Gold zahlt keine Zinsen – warum steigt es trotzdem?
Auf einen Blick
- Gold und Zinsen hängen zusammen, aber anders als oft gedacht. Gold zahlt keine Zinsen. Wer Gold hält, verzichtet auf den Zins einer Anleihe. Dieser Verzicht ist seit 2021 deutlich teurer geworden.
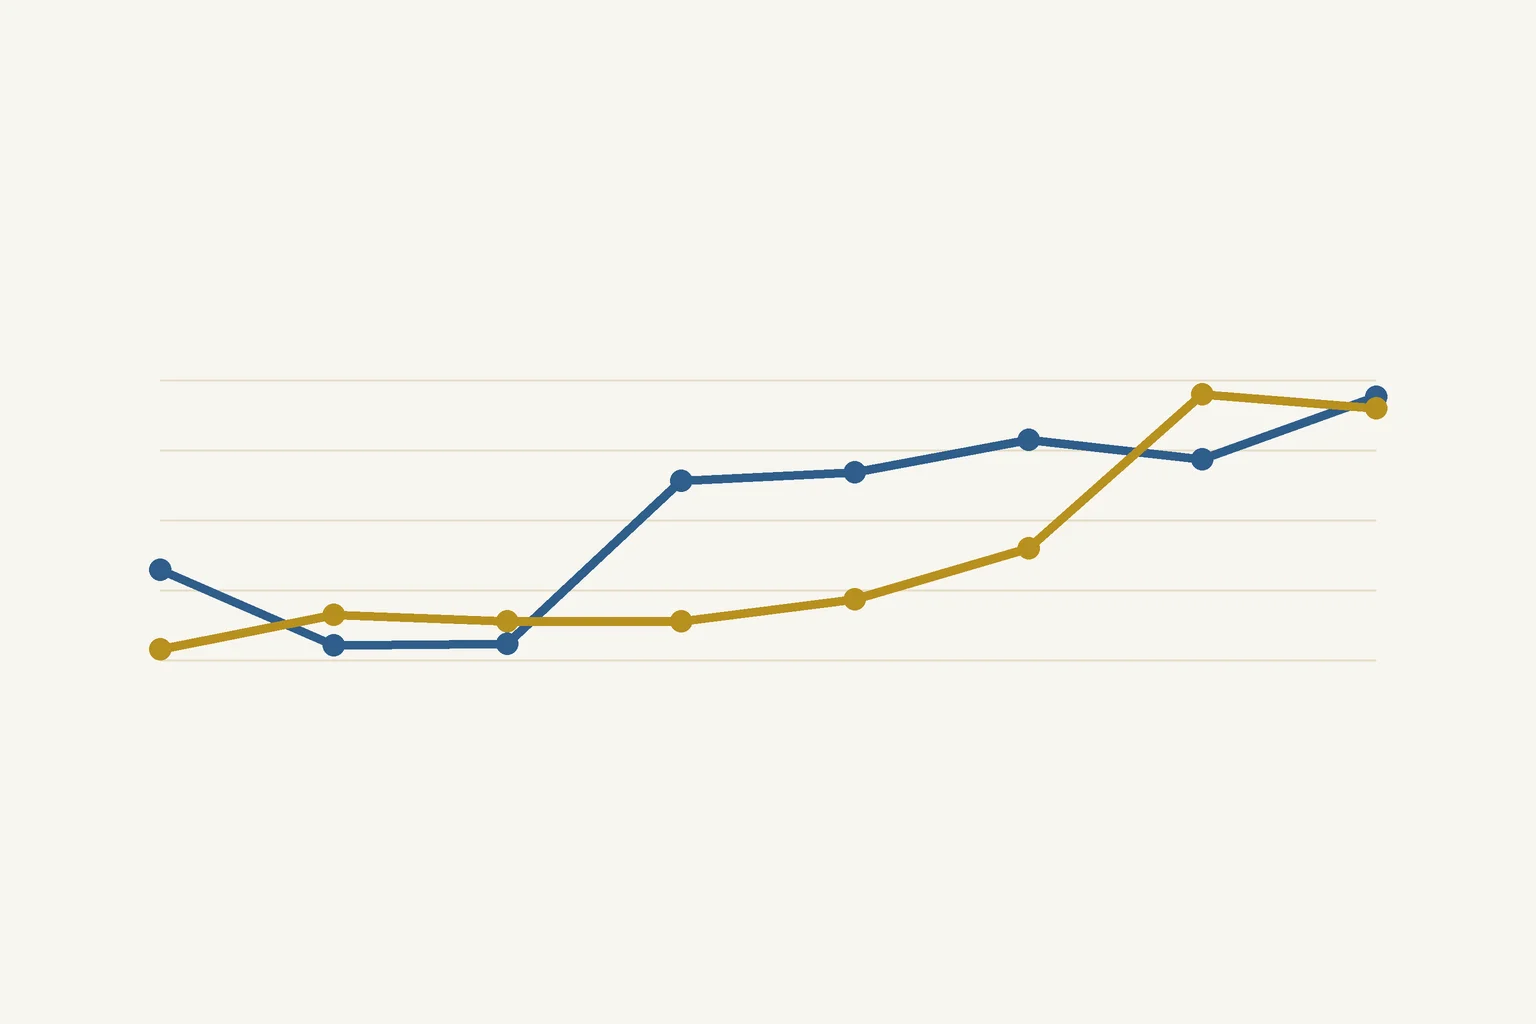
- Der Realzins, gemessen an der Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen, stieg von −1,04 % am 31.12.2021 auf 2,93 % am 30.09.2026. Das ist der höchste Tageswert seit November 2008 (US-Notenbank).
- Im selben Zeitraum stieg der Goldpreis von rund 1.830 auf rund 4.190 Dollar je Unze (COMEX-Terminkontrakt). Nach dem Zusammenhang, der bis 2021 galt, hätte er eher fallen müssen.
- Als wichtigste Erklärung nennen Analysten die Goldkäufe der Zentralbanken; auch die Nachfrage von Anlegern spielt eine Rolle. Was genau den Preis treibt, ist Deutung, keine Gewissheit. Wie viel jeder Grund ausmacht, lässt sich nicht messen.
Was ist gerade auffällig?
Am 30.09.2026 lag die Rendite zehnjähriger US-Staatsanleihen bei 5,29 % (Tageswert der US-Notenbank), so hoch wie seit 2002 nicht mehr. Was dahinter steckt, habe ich im Beitrag Warum Staatsanleihen wieder für Unruhe sorgen erklärt. Für Gold ist ein anderer Wert noch wichtiger: der Realzins. Gemessen wird er meist an der Rendite inflationsgeschützter US-Staatsanleihen (TIPS). Sie lag am selben Tag bei 2,93 % und damit so hoch wie zuletzt im November 2008.
Der Gold-Terminkontrakt an der COMEX schloss am 30.09.2026 bei rund 4.190 Dollar je Unze. Ende 2021 waren es rund 1.830 Dollar, also stieg der Preis auf mehr als das Doppelte. Hohe Zinsen und ein hoher Goldpreis zur selben Zeit: Genau das galt lange als unwahrscheinlich.
Fragen zu Erwerb, Eigentum und Verwahrung physischer Barren? Erstgespräch vereinbaren
Warum spielen Zinsen für Gold überhaupt eine Rolle?
Ein Goldbarren, der dir gehört, ist kein Kredit an jemanden. Niemand schuldet dir dafür Zinsen. Das ist sein Kern: Er hängt nicht davon ab, ob ein Schuldner zahlt. Wird er von einem Dritten verwahrt, kommt es auf den Vertrag an, ob du Eigentümer eines bestimmten Barrens bist oder nur einen Anspruch auf Lieferung hast.
Diese Eigenschaft hat einen Preis. Wer Geld in Gold hält, verzichtet auf das, was eine Anleihe oder ein Konto im selben Zeitraum abwirft. Ökonomen nennen diesen Verzicht Opportunitätskosten.
Entscheidend ist dabei weniger der Zins auf dem Papier als der Zins nach Inflation. Bringt eine Anleihe 3 % und die Preise steigen um 3 %, bleibt real nichts übrig. Dann verzichtet ein Goldbesitzer auf wenig. Für die Goldanalyse wird meist die Marktrendite inflationsgeschützter US-Staatsanleihen herangezogen. Sie ist nicht dasselbe wie eine nachträgliche Rechnung „Zins minus gemessene Inflation“, sondern zeigt, welche reale Verzinsung der Markt zum jeweiligen Zeitpunkt verlangt.
Wie stark sind die Zinsen gestiegen?
Zwei Stichtage, jeweils mit dem Tageswert der US-Notenbank (Statistik H.15):
| Stichtag | Nominale Rendite, 10 Jahre | Reale Rendite (TIPS), 10 Jahre |
|---|---|---|
| 31.12.2021 | 1,52 % | −1,04 % |
| 30.09.2026 | 5,29 % | 2,93 % |
Die Tabelle zeigt Marktrenditen für eine Laufzeit von zehn Jahren, keinen tatsächlich erzielten Jahresertrag. Der Anstieg von −1,04 % auf 2,93 % zeigt aber: Ende 2021 hätte ein Goldbesitzer auf keinen positiven Realertrag verzichtet. Heute verlangt der Markt für inflationsgeschützte Staatsanleihen eine deutlich positive reale Verzinsung, und genau diese entgeht dem, der stattdessen Gold hält. Für Anleger im Euroraum ist die Rechnung etwas anders: Maßgeblich sind die Zinsen in Euro, und der Goldpreis in Euro schwankt zusätzlich mit dem Dollar.
Warum ist Gold trotzdem gestiegen?
Bis etwa 2021 liefen Gold und Realzins über lange Strecken gegenläufig: Sank der Realzins, stieg Gold, und umgekehrt. Seit 2022 hat sich das Niveau verschoben: Der Realzins ist von −1,04 % auf 2,93 % gestiegen, Gold hat sich trotzdem mehr als verdoppelt. Kurzfristig reagiert Gold aber weiterhin oft gegenläufig: 2025 fiel der Realzins und Gold stieg stark, 2026 stieg der Realzins und Gold gab nach. Für die Verschiebung gibt es mehrere Erklärungen, die sich nicht ausschließen.
Zentralbanken kaufen so viel wie seit Jahrzehnten nicht
Laut World Gold Council haben Zentralbanken von 2022 bis 2024 jeweils über 1.000 Tonnen Gold netto gekauft, 2025 waren es 863 Tonnen. Im Durchschnitt der Jahre 2010 bis 2021 waren es 473 Tonnen im Jahr (World Gold Council, Gold Demand Trends 2025). Im zweiten Quartal 2026 kamen 289 Tonnen dazu, so viel wie in keinem zweiten Quartal zuvor, angeführt von Polen mit 51 und China mit 33 Tonnen. Die Zahlen sind Nettowerte, enthalten Schätzungen für Käufe, die Zentralbanken nicht melden, und werden nachträglich teils deutlich revidiert (World Gold Council, Q2 2026). Bemerkenswert: Das geschah in einem Quartal, in dem der Goldpreis im Schnitt 8 % unter dem Rekordquartal davor lag (Quartalsdurchschnitt des LBMA-Goldpreises, laut World Gold Council).
Allan und Philip Maymin, die bei Janus Henderson die Vermögensaufteilung leiten, halten die Käufe vor allem von Zentralbanken aus Schwellenländern für den wahrscheinlichen Hauptgrund. Sie sehen sie als strategische, nicht konjunkturabhängige Entscheidung (eigene Übersetzung, Janus Henderson, 04.06.2026). Der Zusammenhang mit dem Realzins sei nicht gebrochen: Er bestimme weiterhin die kurzfristige Richtung, nur von einem höheren Niveau aus. Ihre Analyse stammt aus dem Mai 2026, als der Realzins bei rund 2 % lag.
Reserven ohne Gegenpartei
Viele Beobachter verbinden den Anstieg der Käufe mit dem Jahr 2022. Am 28.02.2022 untersagte die EU, abgestimmt mit weiteren G7-Staaten, Transaktionen im Zusammenhang mit der Verwaltung der Reserven der russischen Zentralbank (Verordnung (EU) 2022/334; Rat der EU, Chronik der Sanktionen). Der Fall zeigte, dass staatliche Reserven, die dem Zugriff anderer Rechtsordnungen unterliegen, im Rahmen von Sanktionen blockiert werden können. Direkt gehaltenes Gold im eigenen Tresor hat keinen Emittenten und lässt sich nicht auf diesem Weg einfrieren. Verkaufen lässt es sich unter Sanktionen aber nur eingeschränkt, und Gold, das im Ausland lagert, kann ebenfalls festgehalten werden. Das heißt nicht, dass Dollar- oder Euroreserven unsicher wären. Es heißt, dass manche Zentralbanken ihre Reserven breiter aufstellen.
Was Zentralbanken selbst erwarten
In der jährlichen Zentralbank-Umfrage des World Gold Council erwarteten 89 % der befragten Zentralbanken, dass die weltweiten Goldreserven in den nächsten zwölf Monaten steigen. Ein Rekordanteil von 45 % erwartete auch für die eigene Institution steigende Goldbestände (Central Bank Gold Reserves Survey 2026, 16.06.2026). Die Eigenschaft, die für Zentralbanken zählt, kann auch für private Käufer eine Rolle spielen: einen Teil des Vermögens in einem Vermögenswert zu halten, der kein Zahlungsversprechen eines Schuldners ist.
Was ist belegt, was ist Deutung?
Belegt: Reale Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen −1,04 % am 31.12.2021 und 2,93 % am 30.09.2026, höchster Tageswert seit November 2008 (US-Notenbank, H.15). Nominale Rendite 5,29 % am 30.09.2026. Zentralbankkäufe 2022 bis 2025 und im zweiten Quartal 2026 laut World Gold Council (Nettowerte inklusive Schätzungen). COMEX-Gold am 30.09.2026 rund 4.190 Dollar.
Deutung: Dass die Zentralbankkäufe den Zusammenhang zwischen Gold und Realzins verschoben haben, ist eine Erklärung von Analysten, unter anderem von Janus Henderson. Wie groß der Anteil jedes Grundes am Preis ist, lässt sich nicht messen. Ob der Zusammenhang dauerhaft schwächer bleibt, weiß heute niemand.
Was folgt daraus nicht?
Daraus folgt nicht, dass Zinsen für Gold keine Rolle mehr spielen. Am 28.09.2026 schloss der COMEX-Gold-Terminkontrakt rund 3,5 % unter dem vorigen Handelstag, zeitgleich mit steigenden Renditen und einem festeren Dollar. Darüber habe ich im Wochenbericht KW 40 geschrieben. Auch der World Gold Council sieht den Zinskanal: Im zweiten Quartal 2026 flossen rund 45 Tonnen aus Gold-ETFs ab, unter anderem wegen gestiegener Zins- und Inflationserwartungen in Nordamerika und eines festeren Dollars (Gold Demand Trends Q2 2026).
Es folgt auch nicht, dass Gold steigen muss, solange Zentralbanken kaufen. Am 30.09.2026 lag der COMEX-Gold-Terminkontrakt gut ein Fünftel unter seinem Rekordschluss vom 29.01.2026 (rund 5.320 Dollar). Zentralbanken können ihre Käufe gegenüber den Rekordjahren verringern, wie 2025 und im ersten Quartal 2026 zu sehen war; für dieses Quartal hat der World Gold Council seine Schätzung von zunächst 244 auf 57 Tonnen gesenkt. Und schließlich ist ein hoher Realzins kein Grund, Anleihen zu meiden. Er bedeutet, dass Sparer nach Inflation wieder etwas verdienen.
Was bedeutet das für Gold und Silber?
Gold hat zwei Seiten. Es bringt keinen laufenden Ertrag, und dieser Verzicht ist mit den Zinsen größer geworden. Zugleich ist ein Barren, der dir gehört, kein Zahlungsversprechen eines Schuldners, und genau diese Eigenschaft ist ein Grund, den Zentralbanken für ihre Käufe nennen. Ob diese Seite für dich wichtiger ist als der Zinsverzicht, hängt davon ab, wofür du einen Teil deines Vermögens hältst.
Silber folgt diesen Kräften nur zum Teil. Es wird stärker in der Industrie verbraucht und reagiert deshalb auch auf die Konjunktur. In den offiziellen Währungsreserven spielt Silber praktisch keine Rolle. Mehr dazu auf Silber kaufen: Warum Silber anders funktioniert als Gold.
Gold und Silber ersetzen weder Liquidität noch klassische Geldanlagen. Sie sind eine andere Vermögensform mit eigenen Eigenschaften und Risiken. Wie physische Edelmetalle erworben, verwahrt und rechtlich zugeordnet werden, erkläre ich auf Richtig besitzen.
Fragen zu Erwerb, Eigentum und Verwahrung physischer Gold- und Silberbarren? → Kostenloses Erstgespräch vereinbaren
Häufige Fragen zu Gold und Zinsen
Warum zahlt Gold keine Zinsen?
Ein Goldbarren ist kein Kredit an jemanden. Es gibt keinen Schuldner, der Zinsen zahlen könnte. Das ist der Grund, warum Gold keinen laufenden Ertrag bringt. Ein Barren, der dir zu Eigentum übertragen wurde, hängt deshalb auch nicht von der Zahlungsfähigkeit eines Schuldners ab; bei Verwahrung durch Dritte entscheidet der Vertrag, ob du Eigentümer bist.
Was sind Opportunitätskosten bei Gold?
Der Ertrag, auf den du verzichtest, weil du Gold statt einer verzinsten Anlage hältst. Am 30.09.2026 lag die Rendite zehnjähriger US-Staatsanleihen bei 5,29 Prozent, die reale Rendite inflationsgeschützter Anleihen bei 2,93 Prozent. Beides sind Marktrenditen, keine sicheren Jahreserträge, aber sie zeigen, wie viel teurer der Verzicht seit 2021 geworden ist.
Steigt Gold immer, wenn die Zinsen fallen?
Nein. Bis etwa 2021 liefen Gold und Realzins meist gegenläufig. Seit 2022 liegt Gold deutlich höher, als es der Realzins allein erwarten ließe. Die kurzfristige Gegenbewegung gibt es aber weiterhin, zum Beispiel am 28.09.2026, als Gold zeitgleich mit steigenden Renditen rund 3,5 Prozent verlor. Einen festen Automatismus gibt es nicht.
Warum kaufen Zentralbanken so viel Gold?
Laut World Gold Council kauften Zentralbanken von 2022 bis 2024 jeweils über 1.000 Tonnen im Jahr, 2025 waren es 863 Tonnen (Stand 29.01.2026). Im Durchschnitt der Jahre 2010 bis 2021 waren es 473 Tonnen. Als Gründe nennen Beobachter Diversifizierung der Reserven und geopolitische Risiken. Die Notenbanken selbst geben ihre Motive meist nur allgemein an.
Ist der hohe Goldpreis ein Zeichen, dass Gold weiter steigt?
Nein. Aus dem bisherigen Verlauf folgt keine Richtung. Am 30.09.2026 lag Gold gut ein Fünftel unter seinem Rekordschluss vom Januar 2026. Ein hoher Preis sagt also nichts über die nächste Bewegung.
Weiterlesen
- Übersicht: Geld verstehen – Zinsen, Schulden und Edelmetalle
- Warum Staatsanleihen wieder für Unruhe sorgen
- Wann werden Staatsschulden zum Problem?
- Inflation bekämpfen oder Finanzmärkte stabilisieren?
- Wem gehört das Geld auf dem Konto?
- Edelmetall-Wochenbericht KW 40/2026: Krise, aber Gold fällt
- Glossar: von Realzins bis Zentralbankkäufe
Quellen: Renditen: Tageswerte der US-Notenbank (Statistik H.15), bezogen über FRED, Reihen DFII10 (inflationsgeschützt) und DGS10 (nominal), abgerufen am 06.10.2026. Zentralbankkäufe: World Gold Council, Gold Demand Trends Full Year 2025 (29.01.2026) und Gold Demand Trends Q2 2026 (30.07.2026). Einschätzung zur Abweichung: Janus Henderson, Allan und Philip Maymin, 04.06.2026. Zentralbank-Umfrage: World Gold Council, Central Bank Gold Reserves Survey 2026 (16.06.2026). ETF-Abflüsse und LBMA-Quartalsdurchschnitt: World Gold Council, Gold Demand Trends Q2 2026. Sanktionen 2022: Verordnung (EU) 2022/334 und Rat der EU. Goldpreise: Schlusskurse des COMEX-Gold-Terminkontrakts, eigene Marktrecherche, gerundet; sie können vom LBMA-Goldpreis leicht abweichen.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.