

Wem gehört das Geld auf dem Konto?Forderung statt Eigentum
Die kurze Antwort
An einem Kontoguthaben besteht kein Sacheigentum. Du hast eine Forderung gegen deine Bank, also einen Anspruch darauf, dass sie dir den Betrag auszahlt oder überweist.
Das klingt nach Wortklauberei, ist aber der Unterschied, aus dem sich alles Weitere ergibt: dass es eine gesetzliche Einlagensicherung braucht, dass im Insolvenzfall der Rang entscheidet und warum ein Guthaben verzinst werden kann und ein Barren nicht.
Was dabei nicht stimmt: dass du nach der Einzahlung keine Rechtsposition mehr hättest. Du hast eine. Sie ist nur eine andere, als viele vermuten.
Was bei der Einzahlung passiert
Zahlst du Bargeld ein, geschieht juristisch zweierlei zugleich.
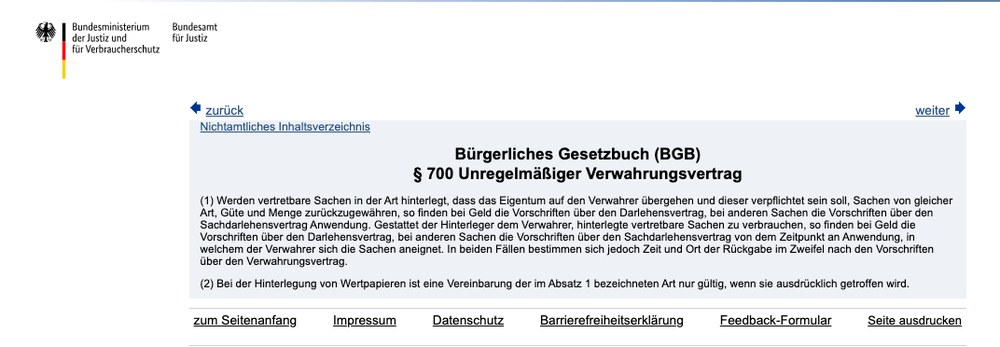
Die Scheine wechseln den Eigentümer. Für die Verwahrung von Geld gelten die Regeln der unregelmäßigen Verwahrung nach § 700 BGB, auf die im Wesentlichen das Darlehensrecht anzuwenden ist. Anders als bei der gewöhnlichen Verwahrung bekommst du nicht dieselben Scheine zurück, sondern denselben Betrag. Genau deshalb kann die Bank mit dem Geld arbeiten.
Im Gegenzug entsteht deine Forderung. Auf dem Konto steht danach eine Zahl, und diese Zahl ist ein Anspruch gegen die Bank auf Auszahlung oder Überweisung.
Der zugespitzte Satz „Das Geld gehört jetzt der Bank“ ist deshalb aufmerksamkeitsstark, aber irreführend. Er beschreibt nur die eine Hälfte des Vorgangs und unterschlägt die andere. Präziser:
Das Kontoguthaben ist kein ausgesonderter Geldbestand, sondern ein Anspruch gegen die Bank.
Buchgeld ist keine Sache
Bei Überweisungen wird ohnehin kein Bargeld bewegt. Was auf dem Konto steht, ist von vornherein Buchgeld: eine Zahl in der Bilanz der Bank, die eine Verbindlichkeit ihr gegenüber dir ausdrückt.
Daran lässt sich nichts „besitzen“ im körperlichen Sinn. Es gibt keinen Stapel Scheine mit deinem Namen darauf, den man im Insolvenzfall heraussuchen und dir aushändigen könnte. Es gibt eine Forderung. Und Forderungen werden im Insolvenzverfahren anders behandelt als Sachen.
Drei Rechtspositionen im Vergleich
| Bargeld in der Hand | Kontoguthaben | Wertpapier im Depot | |
|---|---|---|---|
| Rechtsposition | Eigentum an einer Sache | Forderung gegen die Bank | im Regelfall Miteigentum am Sammelbestand (§ 6 DepotG) |
| Bei Insolvenz des Verwahrers | nicht betroffen | Insolvenzforderung; gesetzliche Entschädigung im Rahmen des EinSiG | die Papiere gehören regelmäßig nicht zur Insolvenzmasse |
| Betragsgrenze | keine | gesetzlich 100.000 €, in bestimmten Fällen zeitweilig bis 500.000 € | keine Grenze der Einlagensicherung, dafür Markt- und Emittentenrisiken; kann das Institut Papiere nicht zurückgeben, greift die Anlegerentschädigung (90 %, höchstens 20.000 €) |
| Ertrag | keiner | Zins | Zins, Dividende, Kursentwicklung |
Die Zeile „Ertrag“ hängt mit der Zeile „Rechtsposition“ zusammen, allerdings lockerer, als man zunächst denkt. Ob und in welcher Höhe die Bank Zinsen zahlt, richtet sich nach Vertrag, Laufzeit und Marktbedingungen. Viele Guthaben werden gar nicht verzinst.
Rechtlich möglich wird die Nutzung der Mittel aber erst dadurch, dass du kein Eigentum an ausgesondertem Bargeld behältst, sondern einen Rückzahlungsanspruch erhältst. Und weil die Bank mit dem Geld arbeitet, trägst du ihr Ausfallrisiko, abgefedert durch die Einlagensicherung bis zur gesetzlichen Deckungssumme.
Das ist kein Konstruktionsfehler des Bankwesens, sondern seine Funktionsweise.
Die Rangfolge im Insolvenzfall
Weil eine Forderung keine Sache ist, entscheidet im Insolvenzverfahren der Bank nicht das Eigentum, sondern der Rang. Und der ist gesetzlich festgelegt.
§ 46f Abs. 4 KWG stellt zwei Gruppen vor die übrigen Insolvenzforderungen:
- Erster Rang: die gedeckten Einlagen sowie die Ansprüche, die durch die Auszahlung der Entschädigung auf das Einlagensicherungssystem übergegangen sind (§ 16 EinSiG).
- Zweiter Rang: die entschädigungsfähigen Einlagen von natürlichen Personen sowie von Kleinst-, kleinen und mittleren Unternehmen, praktisch also der Teil oberhalb der Deckungssumme.
Erst danach kommen die gewöhnlichen Insolvenzgläubiger. Für ein privates Guthaben heißt das: Der Teil über 100.000 € ist nicht gesichert, steht aber in der Reihe weit vorn.
Reform beschlossen: Mit der Richtlinie (EU) 2026/804 (Amtsblatt vom 20.04.2026) wird die Rangfolge erweitert. Künftig sollen auch alle übrigen Einlagen, etwa von großen Unternehmen, vor den gewöhnlichen Insolvenzforderungen stehen. Deutschland muss das bis 2028 umsetzen; bis dahin gilt die hier beschriebene Rangfolge.
Zwei Dinge folgen daraus nicht: dass der Betrag sicher zurückkommt (ein Rang ist keine Quote), und dass sich daraus eine Zahl berechnen ließe. Was am Ende ausgezahlt wird, hängt von der Insolvenzmasse ab, nicht vom Rang allein.
Was die Forderung bedeutet — und was nicht
Es folgt daraus: dass es eine Einlagensicherung überhaupt braucht. Bei Eigentum an einer Sache bräuchte man keine Deckungssumme, weil die Sache dem Eigentümer im Insolvenzverfahren des Verwahrers ohnehin herauszugeben wäre. Bei einer Forderung ist das anders. Deshalb gibt es den gesetzlichen Entschädigungsanspruch. Seine Höhe ist eine gesetzliche Festlegung (§ 8 EinSiG).
Es folgt nicht daraus: dass Guthaben eine schlechte Sache wären oder dass dir „nichts mehr gehört“. Ein Bankguthaben ist im Zahlungsverkehr gut teilbar und, je nach Produkt und rechtlichen Verfügungsbeschränkungen, häufig kurzfristig verfügbar.
Pauschale Lobreden verbieten sich allerdings genauso wie pauschale Warnungen: Festgeld ist gebunden, Konten können Gebühren kosten, und im Erbfall kann die Abwicklung wegen Legitimation, Erbschein oder Streit unter Erben erheblich dauern. Kosten, Verzinsung und Verfügbarkeit unterscheiden sich nach Kontoart und Vertrag.
Wer weiß, welche Rechtsposition er hält, kann einschätzen, was im Ernstfall gilt. Mehr will dieser Beitrag nicht.
Häufige Fragen
Gehört mir das Geld auf meinem Konto?
Dir gehört ein Anspruch gegen die Bank auf Auszahlung oder Überweisung. Sacheigentum an einem konkreten Geldbestand besteht nicht.
Was passiert mit dem Bargeld, das ich einzahle?
Das Eigentum an den Scheinen geht bei der Einzahlung auf die Bank über. Rechtlich wird das Guthaben als unregelmäßige Verwahrung (§ 700 BGB) oder, etwa beim Festgeld, als Darlehen eingeordnet. In beiden Fällen hast du einen Anspruch auf denselben Betrag.
Warum kann ein Guthaben verzinst werden, ein Goldbarren aber nicht?
Weil die Bank mit dem eingezahlten Geld arbeiten darf. Ob sie dafür Zinsen zahlt, regelt der Vertrag; viele Guthaben werden nicht verzinst. Ein Barren, der für dich verwahrt wird, wird nicht eingesetzt und wirft deshalb nichts ab.
Ist mein Geld im Insolvenzfall der Bank verloren?
Nicht zwangsläufig. Innerhalb der gesetzlichen Deckungssumme besteht ein Entschädigungsanspruch. Oberhalb davon bleibt die Forderung gegen die Bank bestehen und steht nach § 46f Abs. 4 KWG im Rang vor den übrigen Insolvenzforderungen. Wie viel davon zurückkommt, hängt trotzdem von einem etwaigen freiwilligen Zusatzschutz und von der Insolvenzmasse ab.
Sind Wertpapiere im Depot dasselbe wie Guthaben?
Nein. Sie werden für dich verwahrt und gehören regelmäßig nicht zur Insolvenzmasse der Bank. Dafür tragen sie Markt- und Emittentenrisiken, gegen die keine Einlagensicherung hilft.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert, von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto? (dieser Beitrag)
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 700 BGB — unregelmäßiger Verwahrungsvertrag
- § 5 EinSiG — Entschädigungsanspruch des Einlegers
- § 8 EinSiG — Deckungssumme
- § 16 EinSiG — Übergang des Anspruchs auf das Sicherungssystem
- § 46f KWG — Rangfolge der Insolvenzforderungen
Quellen zuletzt geprüft am 05.10.2026. Gesetzliche Grundregeln werden jährlich und bei jeder Gesetzesänderung überprüft.
Offenlegung: Diese Website vermittelt physische Edelmetalle — daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Dieser Beitrag beschreibt die Rechtslage zum Stand-Datum.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.