

Sparkassen und Genossenschaftsbanken:Was Institutssicherung wirklich bedeutet
Die kurze Antwort
Sparkassen und Volksbanken sichern nicht in erster Linie die Einlage, sondern das Institut. Gerät ein Haus in Schieflage, wird es gestützt, damit ein Entschädigungsfall gar nicht erst eintritt.
Das wird häufig so zusammengefasst: „Dort ist alles unbegrenzt geschützt.“ Und ebenso häufig anders herum: „Dort gibt es gar keinen Anspruch.“ Beides ist falsch.
Richtig ist: Die Stützung des Instituts steht im Ermessen des jeweiligen Systems. Einen Anspruch auf eine bestimmte Maßnahme räumen die Regelwerke nicht ein; ausdrücklich ausgeschlossen ist er für die Institute und, bei den Sparkassen, auch für Dritte. Der gesetzliche Entschädigungsanspruch bis zur Deckungssumme besteht dagegen genauso wie bei jeder anderen Bank. Das verlangt das Gesetz ausdrücklich.
Zwei Ebenen, die man auseinanderhalten muss
| Stützung des Instituts | Gesetzliche Einlegerentschädigung | |
|---|---|---|
| Wann | bevor ein Entschädigungsfall eintritt | im Entschädigungsfall nach § 10 EinSiG |
| Zweck | Bestandsgefährdung abwenden | den Einleger entschädigen |
| Rechtsnatur | Ermessensentscheidung nach Satzung | gesetzlicher Anspruch |
| Anspruch des Kunden | keiner auf eine bestimmte Maßnahme | ja, bis zur Deckungssumme |
| Fundstelle | Regelwerke von DSGV und BVR | §§ 5 bis 16 EinSiG |
Der entscheidende Satz steht in § 43 Abs. 1 Nr. 1 EinSiG. Ein institutsbezogenes Sicherungssystem wird nur dann als Einlagensicherungssystem anerkannt, wenn es
„die Entschädigung der Einleger der dem System angehörenden CRR-Kreditinstitute nach Maßgabe der §§ 5 bis 16 übernimmt“.
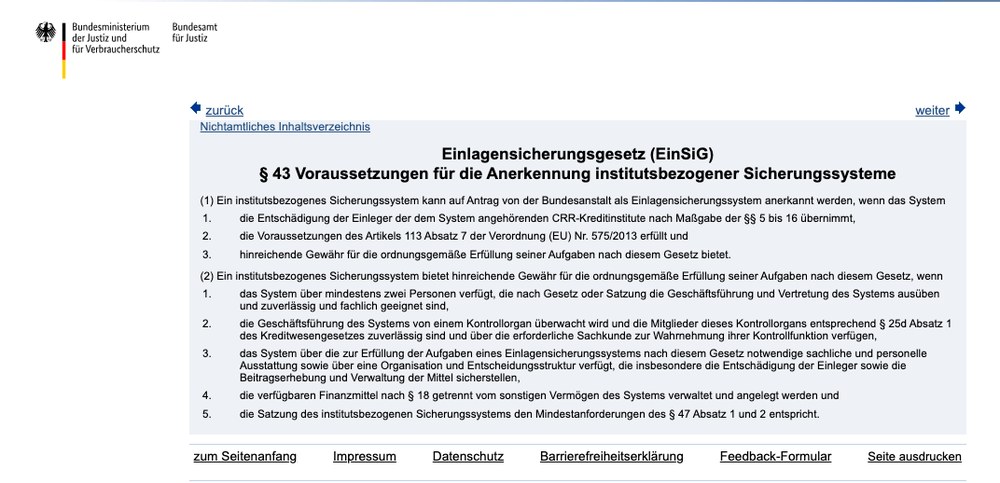
Damit ist die Sache klar: Wer bei einer Sparkasse oder Volksbank ein Konto hat, hat im Entschädigungsfall denselben gesetzlichen Anspruch wie jeder andere. Die Formulierung „dort gibt es keinen Einzelanspruch“ ist unzutreffend.
Und solange das Institut zahlt, tritt schlicht kein Entschädigungsfall ein. Die gelegentlich zu lesende Aussage „kein Anspruch, solange die Stützung gelingt“ stimmt, klingt aber nach einem Mangel. Sie beschreibt einen Normalzustand: Wer sein Geld von der Bank bekommt, braucht keine Entschädigung.
Was die Stützung leistet — und worauf sie beruht
Beide Verbünde arbeiten präventiv. Sie sind aber verschieden gebaut, und das wird oft in einen Topf geworfen.
Die Sparkassen-Finanzgruppe ist regional gestuft. Gerät ein Haus in Schwierigkeiten, greift zuerst der zuständige regionale Stützungsfonds, danach der überregionale Ausgleich, zuletzt das Gesamtsystem mit den Teilfonds für Landesbanken und Landesbausparkassen.
Die Genossenschaftliche FinanzGruppe ist dagegen zentral organisiert. Das amtlich anerkannte System ist die BVR Institutssicherung GmbH: bundesweit, ohne regionale Töpfe. Daneben besteht die freiwillige Sicherungseinrichtung des BVR. Wer dort eine regionale Stufung beschreibt, überträgt das Sparkassen-Modell auf ein System, das anders aufgebaut ist.
Diese Leistungen stehen jedoch durchgehend im Ermessen. In der Rahmensatzung des Sparkassen-Systems findet sich derselbe Doppelsatz an jeder Entscheidungsstelle. Er steht beim Sparkassen-Teilfonds, beim Landesbanken-Teilfonds, beim Teilfonds der Landesbausparkassen, beim Verbandsvorstand und beim Kontrollorgan, und zwar für Präventions-, Sanierungs- und Stützungsmaßnahmen:
„entscheidet nach pflichtgemäßem Ermessen. Ein Anspruch der Mitgliedssparkassen oder Dritter auf eine bestimmte Entscheidung […] ist ausgeschlossen.“
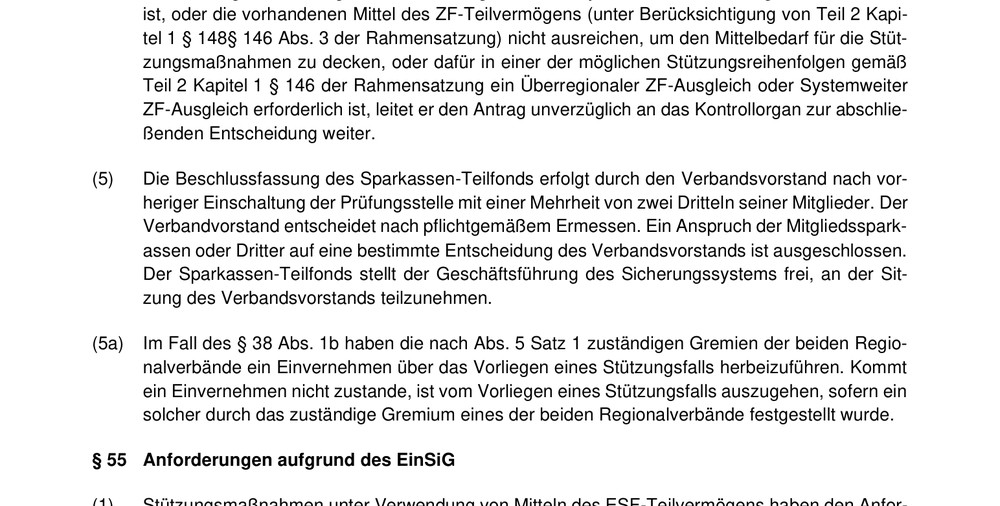
Auch welche Stützungsreihenfolge im Einzelfall angewandt wird, entscheidet das zuständige Gremium nach pflichtgemäßem Ermessen.
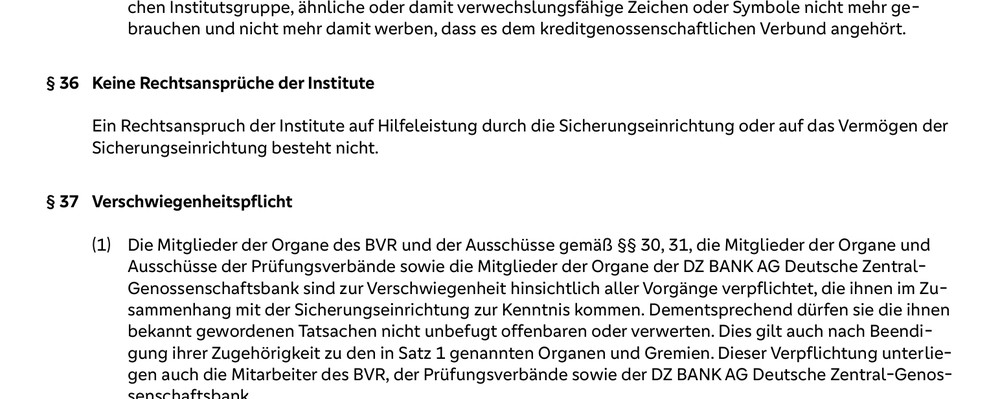
Beim genossenschaftlichen System ist die Auslösung zusätzlich gestuft. Die Satzung der BVR Institutssicherung GmbH (Fassung ab 1. Januar 2026, § 22 Abs. 1) formuliert die Deckungsmaßnahmen als Kann-Vorschrift und verlangt kumulativ, dass die Voraussetzungen des § 49 EinSiG vorliegen, dass die Geschäftsführung einen Beschluss fasst und dass der Gesellschafter zustimmt. Das Statut der Sicherungseinrichtung schließt einen Rechtsanspruch aus; es nennt dabei nur die Institute, nicht deren Kunden.
Hinweis: Die BVR-Mitgliederversammlung hat am 10.06.2026 Änderungen am Statut der Sicherungseinrichtung beschlossen („Geno Next Level“). Sie betreffen laut BVR die Eingriffsrechte der Sicherungseinrichtung, die Beitragsstaffel, die regionalen Ausschüsse und die Ausschlussverfahren, nicht die hier zitierten Regeln zu Rechtsansprüchen. Eine neue Fassung war am 05.10.2026 noch nicht veröffentlicht.
Was daraus folgt, sachlich formuliert: Der über die gesetzliche Deckungssumme hinausgehende Schutz beruht auf Ermessensentscheidungen, auf die die Regelwerke keinen Anspruch einräumen. Das ist keine Kritik an diesen Systemen. Es ist die Antwort auf die Frage, was rechtlich in der Hand des Kunden liegt.
Die Bilanz der Sparkassen-Finanzgruppe — richtig zitiert
Der Sparkassenverband weist darauf hin, dass in der Sparkassen-Finanzgruppe noch kein Kunde Einlagen oder darauf fällige Zinsen verloren habe. Diese Angabe gehört zur vollständigen Darstellung.
Sie ist zugleich eine Aussage über die Vergangenheit, kein Rechtsversprechen für die Zukunft. Wer sie zitiert, sollte Zeitraum, Systemgrenze und Quelle mitnennen. Und wer daraus ableitet, dass ein Entschädigungsfall ausgeschlossen sei, überdehnt sie.
Was daraus nicht folgt: dass diese Systeme insgesamt unerprobt wären. Sie verweisen gerade auf ihre erfolgreiche Prävention. Unerprobt ist etwas Engeres: die gesetzliche Massenauszahlung nach einem festgestellten Entschädigungsfall, den es in beiden Verbünden bisher nicht gab.
Absolute Zahlen zum Volumen ihrer Sicherungsmittel veröffentlichen DSGV und BVR auf ihren eigenen Seiten nicht. Abrufbar sind sie über die jährliche Datensammlung der Europäischen Bankenaufsichtsbehörde EBA. Für sie gilt dieselbe gesetzliche Zielausstattung von mindestens 0,8 % der gedeckten Einlagen wie für die Entschädigungseinrichtung deutscher Banken (§ 17 EinSiG).
Eine Einschränkung, die man kennen sollte: Der Sparkassenverband weist in seinen Erläuterungen darauf hin, dass Forderungen mit Eigenkapital- oder Eigenmittelcharakter nicht unter die Institutssicherung fallen. Wer Nachrangpapiere hält, sollte das im Regelwerk des jeweiligen Systems nachlesen. Eine für beide Verbünde einheitliche Regel lässt sich daraus nicht ableiten.
Was bei freiwilligen Fonds gilt
Auch die privaten und die öffentlichen Banken unterhalten freiwillige Fonds oberhalb der gesetzlichen Grenze. Deren Regelwerke sind eindeutig:
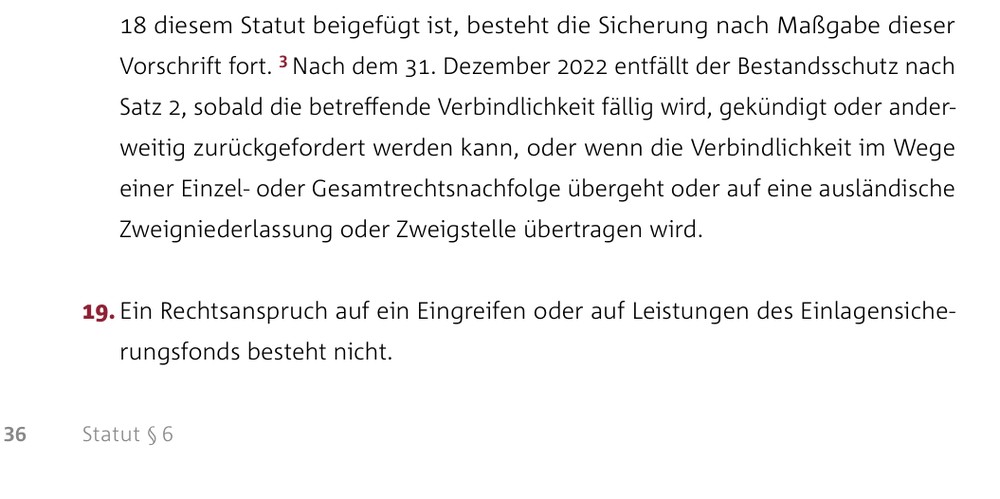
- Das Statut des Fonds der privaten Banken hält fest, dass „ein Rechtsanspruch auf ein Eingreifen oder auf Leistungen des Einlagensicherungsfonds nicht besteht“.
- Die Satzung des Fonds der öffentlichen Banken formuliert es unter der Überschrift „Ausschluss von Rechtsansprüchen“ und erstreckt den Ausschluss ausdrücklich auf „deren Kunden oder sonstige Dritte“.
Ein bemerkenswerter Einzelfund: Die Satzung des Fonds der öffentlichen Banken enthält darüber hinaus eine Klausel, die es sonst nirgends gibt. Der Sicherungsfall setzt dort voraus, dass die Ursache der Schwierigkeiten „in den geschäftlichen Verhältnissen dieses Instituts“ liegt, und weiter:
„Eine allgemeine Krise der Kreditwirtschaft kann keinen Sicherungsfall begründen.“
Was dieser Fund bedeutet — und was nicht. Er betrifft einen einzelnen freiwilligen Zusatzfonds. Auf gesetzlicher Ebene gilt für dieselben Banken § 10 EinSiG. Der verlangt zwar selbst einen Bezug zur Finanzlage des Instituts, kennt aber weder das Erfordernis, dass die Ursache in den geschäftlichen Verhältnissen dieses einen Hauses liegen muss, noch den ausdrücklichen Ausschluss einer allgemeinen Krise der Kreditwirtschaft. Im Statut der privaten Banken, in der Rahmensatzung der Sparkassen und in den Regelwerken der Genossenschaftsbanken kommt die Formulierung ebenfalls nicht vor. Der Begriff „allgemeine Krise der Kreditwirtschaft“ ist in der Satzung zudem nicht definiert. Was der Fund zeigt, ist enger und trotzdem nützlich: Freiwillige Zusatzsysteme haben eigene Voraussetzungen und eigene Ausschlüsse. Man muss das jeweilige Regelwerk lesen — pauschale Aussagen über „die Einlagensicherung“ führen in die Irre.
Zitierte Fassungen: Statut der privaten Banken Oktober 2023, Satzung der öffentlichen Banken November 2023, jeweils von den Verbänden als aktuell veröffentlicht.
Eine Randnotiz zum Wort „sicher“
Die Regelwerke der freiwilligen Fonds des Bundesverbandes deutscher Banken und des Bundesverbandes Öffentlicher Banken untersagen ihren jeweiligen Mitgliedsinstituten die Werbung mit der Sicherheit der Einlagen. Der Fonds der öffentlichen Banken verlangt zusätzlich, auf den Ausschluss des Rechtsanspruchs stets hinzuweisen. Für die Regelwerke von Sparkassen und Genossenschaftsbanken ist das hier nicht geprüft.
Diese Bestimmungen binden die Mitgliedsinstitute; Ansprüche Dritter folgen daraus nicht. Als Maßstab beim Lesen taugen sie trotzdem: Wo mit „vollständig sicher“ oder „garantiert unbegrenzt“ geworben wird, lohnt der Blick ins Regelwerk.
Häufige Fragen
Ist mein Geld bei der Sparkasse unbegrenzt geschützt?
Der gesetzliche Entschädigungsanspruch reicht bis zur Deckungssumme. Oberhalb davon kann die Institutssicherung wirtschaftlich Schutz bewirken, indem sie den Bestand des Instituts sichert. Ein individueller Anspruch auf eine bestimmte Stützungsmaßnahme besteht dabei nicht.
Gibt es bei Sparkassen und Volksbanken einen gesetzlichen Anspruch?
Ja. § 43 Abs. 1 Nr. 1 EinSiG verlangt für die Anerkennung, dass das System die Entschädigung nach Maßgabe der §§ 5 bis 16 EinSiG übernimmt.
Was ist der Unterschied zwischen Institutssicherung und Einlagensicherung?
Die Institutssicherung stützt das Haus, damit ein Entschädigungsfall vermieden wird. Die Einlagensicherung entschädigt den Einleger, wenn er doch eintritt. Anerkannte institutsbezogene Systeme leisten beides.
Stimmt es, dass dort noch nie jemand Geld verloren hat?
Der Sparkassenverband gibt das für die Sparkassen-Finanzgruppe so an; eine entsprechende Angabe für die genossenschaftliche Gruppe wurde hier nicht geprüft. Das ist eine Aussage über die Vergangenheit innerhalb dieses Systems, keine Garantie für die Zukunft.
Sind Nachrangpapiere meiner Sparkasse geschützt?
Gesetzlich nicht: Eigenmittel und Inhaberschuldverschreibungen sind nach § 6 EinSiG nicht entschädigungsfähig. Der Sparkassenverband weist darauf hin, dass Forderungen mit Eigenkapitalcharakter auch nicht unter die Institutssicherung fallen. Was im Einzelfall gilt, steht im Regelwerk des jeweiligen Systems.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert — von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet — dieser Beitrag
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 5 EinSiG — Entschädigungsanspruch
- § 10 EinSiG — Eintritt und Feststellung des Entschädigungsfalls
- § 43 EinSiG — Anerkennung institutsbezogener Sicherungssysteme
- § 49 EinSiG — Stützungsmaßnahmen
- Rahmensatzung des Sicherungssystems der Sparkassen-Finanzgruppe
- Statut der Sicherungseinrichtung des BVR und Satzung der BVR Institutssicherung, Fassungen 2026
- Statut des Einlagensicherungsfonds des Bundesverbandes deutscher Banken, Fassung Oktober 2023
- Satzung des Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken, Fassung November 2023
Quellen zuletzt geprüft am 05.10.2026. Satzungen werden bei jeder neuen Fassung überprüft.
Offenlegung: Diese Website vermittelt physische Edelmetalle — daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Zitierte Satzungen mit dem jeweils angegebenen Stand. Dieser Beitrag trifft keine Aussage über die Bonität einzelner Institute oder Verbünde.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.