

Wer zahlt im Bankausfall?Und wie lange dauert es?
Die kurze Antwort
Zahlen muss das Einlagensicherungssystem, dem deine Bank angehört, nicht der Staat. Der Anspruch steht in § 5 EinSiG und ist ein gesetzlicher Anspruch gegen das Sicherungssystem.
Die vielzitierten sieben Arbeitstage stimmen, beginnen aber nicht mit dem ersten Problem bei deiner Bank. Sie laufen erst ab dem Tag, an dem die BaFin den Entschädigungsfall festgestellt hat. Davor kann eine Phase liegen, in der du nicht an dein Geld kommst und die Frist noch gar nicht angefangen hat.
Einen Antrag musst du für die regulären 100.000 € nicht stellen.
Gegen wen der Anspruch geht
§ 5 Abs. 1 EinSiG:
„Der Einleger hat im Entschädigungsfall gegen das Einlagensicherungssystem, dem das CRR-Kreditinstitut angehört, einen Anspruch auf Entschädigung nach Maßgabe der §§ 6 bis 15.“
Anspruchsgegner ist also das jeweilige System: bei allen Banken, die keiner Institutssicherung angehören, die Entschädigungseinrichtung deutscher Banken (private wie öffentlich-rechtliche Banken, auch Zweigstellen von Banken mit Sitz außerhalb des EWR), bei Sparkassen und Genossenschaftsbanken das jeweils anerkannte institutsbezogene Sicherungssystem. Eine ausdrückliche Staatsgarantie gibt es daneben nicht.
Welches System für dein Institut zuständig ist, steht im Informationsbogen für den Einleger, den dir jede Bank aushändigen muss.
Wann ein Entschädigungsfall überhaupt vorliegt
Nicht jede Störung ist ein Entschädigungsfall. § 10 Abs. 1 EinSiG verlangt zwei Dinge gleichzeitig:
- Das Institut ist „aus Gründen, die mit seiner Finanzlage unmittelbar zusammenhängen“, vorerst nicht in der Lage, fällige Einlagen zurückzuzahlen, und
- es besteht „gegenwärtig keine Aussicht“, dass es dazu künftig in der Lage sein wird.
Zwei Klarstellungen dazu, weil beide Richtungen falsch kursieren:
Ein Verschulden der Bank ist nicht erforderlich. Niemand muss ihr etwas nachweisen.
Ursachenunabhängig ist die Regelung trotzdem nicht. Der Bezug zur Finanzlage ist Tatbestandsmerkmal. Eine Störung aus anderen Gründen (ein technischer Ausfall etwa) löst den Entschädigungsfall nicht aus, so ärgerlich sie im Moment auch ist.
Der andere Weg: Abwicklung statt Entschädigung
Dieser Beitrag beschreibt bis hierhin den Entschädigungsfall. Es gibt aber einen zweiten Weg, und der gehört dazu, weil er den Titel dieser Seite betrifft.
Ist ein Institut in seinem Bestand gefährdet, kommt statt eines Insolvenzverfahrens eine Abwicklung nach dem Sanierungs- und Abwicklungsgesetz in Betracht. Voraussetzung ist nach § 62 SAG, dass keine andere Maßnahme die Gefährdung ebenso sicher beseitigt und die Abwicklung zur Erreichung der gesetzlichen Abwicklungsziele erforderlich und verhältnismäßig ist, während ein reguläres Insolvenzverfahren diese Ziele nicht im selben Umfang erreichen würde. Die Bedeutung des Instituts für die Finanzstabilität spielt dabei eine wesentliche Rolle, entscheidet aber nicht allein.
Die Abwicklungsbehörde kann das Institut dann etwa auf einen Erwerber oder ein Brückeninstitut übertragen. In diesem Fall kann dein Konto unter neuem Namen weiterlaufen, ohne Auszahlungsfrist und ohne Antrag. Welche Instrumente eingesetzt werden und ob der Zugriff ohne Unterbrechung möglich bleibt, hängt aber vom konkreten Abwicklungskonzept ab.
Drei Punkte sind dabei wichtig:
- Gedeckte Einlagen sind von der Gläubigerbeteiligung ausgenommen. Beim sogenannten Bail-in, bei dem Gläubiger zur Verlusttragung herangezogen werden, bleiben sie außen vor.
- Der Teil oberhalb der Deckungssumme ist nicht ausgenommen. Er kann zur Verlusttragung herangezogen werden, wegen seines Vorrangs bei Privatpersonen sowie kleinen und mittleren Unternehmen allerdings erst nach den nachrangigen und den übrigen unbesicherten Gläubigern.
- Das Sicherungssystem zahlt trotzdem mit. Nach § 145 SAG haftet es für den Betrag, um den die gedeckten Einlagen herabgeschrieben worden wären, wenn sie nicht ausgenommen wären. Die Haftung ist begrenzt auf die Hälfte der Zielausstattung und höchstens auf das, was es in einem Insolvenzverfahren hätte tragen müssen. Voraussetzung ist, dass die Einleger weiter auf ihre Einlagen zugreifen können.
Eine Änderung ist beschlossen: Die Richtlinie (EU) 2026/804 regelt neu, wann und in welcher Höhe Mittel der Einlagensicherung in der Abwicklung eingesetzt werden dürfen. Sie ist bis 2028 in deutsches Recht umzusetzen.
Für dich ist der Unterschied praktisch groß: Im Entschädigungsfall bekommst du Geld ausgezahlt und musst dir ein neues Konto suchen. In der Abwicklung kann das Konto bei einer Übertragung weiterlaufen. Beides ist gesetzlich geregelt, beides kann eintreten. Welcher Weg gewählt wird, entscheidest nicht du und nicht die Bank, sondern die zuständigen Behörden.
Was ein Moratorium für dich bedeutet
Im Gesetz steht der Begriff „Moratorium“ in § 46g KWG, dort allerdings für Anordnungen der Bundesregierung bei schwerwiegenden Gefahren für die Gesamtwirtschaft. Wenn bei einer einzelnen Bank von einem Moratorium die Rede ist, sind fast immer Maßnahmen der BaFin nach § 46 Abs. 1 KWG gemeint. Sie kann sie anordnen, wenn Gefahr für die Erfüllung der Verpflichtungen einer Bank gegenüber ihren Gläubigern besteht, einzeln oder kombiniert. Häufig sind es diese drei:
- ein vorübergehendes Veräußerungs- und Zahlungsverbot (Satz 2 Nr. 4),
- die Schließung der Bank für den Kundenverkehr (Nr. 5),
- das Verbot, Zahlungen entgegenzunehmen, die nicht zur Erfüllung von Verbindlichkeiten gegenüber der Bank bestimmt sind (Nr. 6).
Was genau gesperrt ist, richtet sich nach der konkreten Anordnung. Werden alle drei kombiniert, heißt das für dich praktisch:
- Kein Zugriff auf dein Guthaben. Auszahlungen, Überweisungen und Kartenzahlungen vom Konto sind während des Moratoriums in der Regel nicht möglich. Daueraufträge und Lastschriften werden nicht ausgeführt; wichtige Zahlungen lassen sich in dieser Zeit nur über ein Konto bei einem anderen Institut abwickeln.
- Eingehende Zahlungen werden nicht angenommen. Gehalt, Rente oder Erstattungen, die auf dieses Konto gehen sollen, nimmt die Bank in der Regel nicht mehr entgegen; was trotzdem eingeht, kann die BaFin zurückerstatten lassen. Wer Gehalt oder Rente auf dieses Konto erhält, muss dem Zahlenden deshalb früh eine andere Kontoverbindung mitteilen.
- Kredite laufen weiter. Das Annahmeverbot gilt ausdrücklich nicht für Zahlungen, mit denen du eine Schuld gegenüber der Bank erfüllst. Raten für einen Kredit bei dieser Bank bleibst du schuldig.
- Die Sieben-Tage-Frist läuft noch nicht. Sie beginnt erst mit der Feststellung des Entschädigungsfalls. Dauert die Maßnahme länger als sechs Wochen, muss die BaFin den Entschädigungsfall feststellen (§ 10 Abs. 2 EinSiG). Stellt sie vorher fest, dass die Bank die Einlagen nicht zurückzahlen kann, beginnt der Entschädigungsfall früher.
Wie lange ein Moratorium dauert, legt das Gesetz nicht fest. Bei der Greensill Bank lagen zwischen Moratorium und Feststellung dreizehn Tage, dazu weiter unten mehr. Ein Moratorium soll Zeit verschaffen, die Lage der Bank zu klären. Ein Entschädigungsfall folgt daraus nicht zwangsläufig.
Ein Konto bei einem anderen Institut schützt nicht das Guthaben, aber die Zahlungsfähigkeit in den Tagen ohne Zugriff.
Der zeitliche Ablauf
| Schritt | Was passiert |
|---|---|
| 1 | Zahlungsproblem oder aufsichtliche Maßnahme |
| 2 | Die BaFin prüft die Voraussetzungen des § 10 EinSiG |
| 3 | Feststellung des Entschädigungsfalls — hier beginnt die Frist |
| 4 | Prüfung durch das Sicherungssystem |
| 5 | Entschädigung binnen sieben Arbeitstagen |
Die Feststellung muss zügig erfolgen. § 10 Abs. 2 EinSiG verpflichtet die BaFin, den Entschädigungsfall unverzüglich festzustellen, spätestens innerhalb von fünf Arbeitstagen, nachdem sie davon Kenntnis erlangt hat, „dass ein CRR-Kreditinstitut nicht in der Lage ist, fällige Einlagen zurückzuzahlen“.
Zusätzlich gibt es einen Auffangtatbestand. Dauern bestimmte aufsichtliche Maßnahmen nach § 46 KWG länger als sechs Wochen an, ist der Entschädigungsfall ebenfalls festzustellen.
Diese sechs Wochen sind weder eine allgemeine Wartezeit noch eine Höchstdauer der Maßnahme. Sie begründen einen zusätzlichen gesetzlichen Anlass, den Entschädigungsfall festzustellen. Die Maßnahmen selbst können daneben weiterlaufen. Die Regel bleibt die unverzügliche Feststellung.
Danach: sieben Arbeitstage, ohne Antrag. § 14 Abs. 3 EinSiG verlangt die Erfüllung binnen sieben Arbeitstagen nach der Feststellung, und zwar ausdrücklich
„ohne dass es eines Antrags beim Einlagensicherungssystem bedarf“.
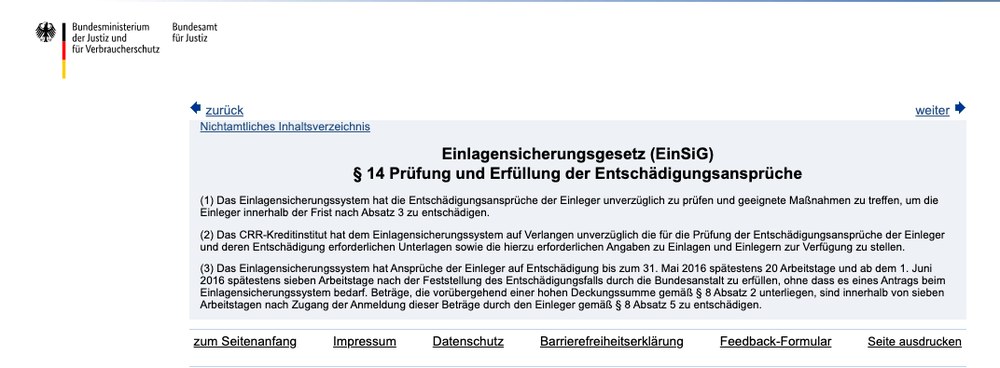
Eine Ausnahme: Der Teil oberhalb von 100.000 €, der unter die zeitweilig erhöhte Deckungssumme fällt, muss angemeldet werden. Dann laufen die sieben Arbeitstage ab Zugang der Anmeldung. Einzelheiten dazu in Teil 1 dieser Serie.
Wann es länger dauern kann
§ 15 EinSiG kennt drei Fallgruppen, die man kennen sollte:
| Wann | Folge | |
|---|---|---|
| Ausschluss (Abs. 1) | keine Transaktion in 24 Monaten und Guthaben geringer als die durchschnittlichen Verwaltungskosten | keine Entschädigung |
| Aufschub (Abs. 2) | Anspruch streitig · ruhendes Konto · Betrag gehört zur erhöhten Deckungssumme · Einleger kann nicht uneingeschränkt verfügen | bei eingeschränkter Verfügung binnen drei Monaten, sonst binnen angemessener Frist |
| Aussetzung (Abs. 3) | Rechtsstreit über die Einlage · restriktive Maßnahmen · Verdacht auf Geldwäsche oder Terrorismusfinanzierung | bis zur Klärung |
Die Drei-Monats-Frist wird gelegentlich als allgemeine Auszahlungsfrist zitiert. Das ist sie nicht. Sie betrifft den Fall, dass der Einleger nicht uneingeschränkt über die Einlage verfügen kann.
Was ein realer Fall zeigt
Der aussagekräftigste deutsche Fall der jüngeren Zeit ist die Greensill Bank.
| Moratorium der BaFin | 03.03.2021 |
| Feststellung des Entschädigungsfalls | 16.03.2021 |
| Entschädigung insgesamt | rund 2,7 Mrd. € für mehr als 20.500 Privateinleger, davon 1,1 Mrd. € aus der gesetzlichen Sicherung |
Zwischen dem Moratorium und der Feststellung lagen dreizehn Tage. In dieser Zeit galt ein Veräußerungs- und Zahlungsverbot: Die Bank durfte weder Gelder annehmen noch auszahlen, und die Sieben-Tage-Frist hatte noch nicht begonnen.
Was sich aus diesen Daten nicht ableiten lässt, und was ich deshalb auch nicht behaupte: wann das Geld tatsächlich bei den einzelnen Einlegern ankam. Dafür bräuchte es belegte Zahlungsdaten, nicht eine Rechnung aus Moratoriumsbeginn plus gesetzlicher Frist.
Ein zweiter Befund aus demselben Fall: Kommunen und institutionelle Anleger, die nach Presseberichten zusammen rund 500 Mio. € bei der Bank angelegt hatten, waren weder gesetzlich noch freiwillig geschützt und sind auf die Quote aus dem Insolvenzverfahren angewiesen.
Welche Gruppen damals nach welchem Regelwerk ausgenommen waren, ist im Einzelnen zu unterscheiden: Gesetzliche Ausschlüsse und die Grenzen des damaligen freiwilligen Schutzes sind zweierlei. Gesetzlich waren und sind Einlagen staatlicher Stellen, auch von Kommunen, von der Entschädigung ausgeschlossen (§ 6 Nr. 10 EinSiG); ebenso Einlagen von Finanzinstituten, Versicherungen und Fonds. Der freiwillige Schutz der privaten Banken erfasste Kommunen schon damals nicht mehr und ist seither weiter eingeschränkt worden. Was bleibt, ist die Frage, ob man selbst zum geschützten Einlegerkreis gehört. § 6 EinSiG zählt die nicht entschädigungsfähigen Einlagen auf.
Was das praktisch bedeutet
Die Einlagensicherung ersetzt den Betrag. Sie ersetzt nicht die Verfügbarkeit in der Zwischenzeit. Zwischen dem Beginn der Störung und der Auszahlung liegt eine Phase ohne Zugriff, deren Länge sich nicht im Voraus bestimmen lässt.
Wer aus laufenden Guthaben Gehälter, Mieten oder Lieferantenrechnungen bezahlt, hat in dieser Zeit ein Liquiditätsproblem, das der Entschädigungsanspruch nicht löst. Das gilt für Unternehmen wie für Privathaushalte. Auch ein gesperrtes Gehaltskonto kann erhebliche Folgen haben.
Das ist keine Kritik am System. Es ist eine Beschreibung dessen, was es leistet und was nicht.
Häufige Fragen
Wer zahlt, wenn meine Bank ausfällt?
Das Einlagensicherungssystem, dem sie angehört. Der Anspruch ergibt sich aus § 5 EinSiG und richtet sich nicht gegen den Staat.
Wie lange dauert die Auszahlung?
Sieben Arbeitstage ab der Feststellung des Entschädigungsfalls durch die BaFin. Vor dieser Feststellung kann Zeit vergehen, in der kein Zugriff auf das Konto besteht.
Muss ich einen Antrag stellen?
Für die regulären 100.000 € nicht. Für den Teil, der unter die zeitweilig erhöhte Deckungssumme fällt, schon.
Können die sechs Wochen einfach ausgeschöpft werden?
Nein. § 10 Abs. 2 EinSiG verlangt die unverzügliche Feststellung, spätestens binnen fünf Arbeitstagen nach Kenntnis. Die Sechs-Wochen-Regel ist ein zusätzlicher Auffangtatbestand für länger andauernde aufsichtliche Maßnahmen.
Ist jede Kontosperre ein Entschädigungsfall?
Nein. § 10 EinSiG verlangt eine Zahlungsunfähigkeit, die unmittelbar mit der Finanzlage des Instituts zusammenhängt, und dass keine Aussicht auf spätere Rückzahlung besteht.
Komme ich während eines Moratoriums an mein Geld?
In der Regel nicht. Die BaFin kann nach § 46 Abs. 1 KWG ein Veräußerungs- und Zahlungsverbot erlassen und die Bank für den Kundenverkehr schließen. Auszahlungen, Überweisungen und Kartenzahlungen sind dann nicht möglich, eingehende Zahlungen wie das Gehalt nimmt die Bank nicht mehr an. Die Sieben-Tage-Frist für die Entschädigung beginnt erst mit der Feststellung des Entschädigungsfalls.
Muss ich während eines Moratoriums meinen Kredit bei der Bank weiter zahlen?
Ja. Das Verbot, Zahlungen anzunehmen, gilt ausdrücklich nicht für Zahlungen zur Erfüllung von Verbindlichkeiten gegenüber der Bank (§ 46 Abs. 1 Satz 2 Nr. 6 KWG). Kreditraten bleiben also geschuldet.
Verjährt der Anspruch auf Entschädigung?
Ja. Die Frist beträgt fünf Jahre nach der Unterrichtung über den Entschädigungsfall (§ 9 Abs. 1 EinSiG). Streitigkeiten über den Anspruch gehören vor die Zivilgerichte.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert, von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es? — dieser Beitrag
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 5 EinSiG — Entschädigungsanspruch
- § 6 EinSiG — nicht entschädigungsfähige Einlagen
- § 10 EinSiG — Eintritt und Feststellung des Entschädigungsfalls
- § 14 EinSiG — Prüfung und Erfüllung der Ansprüche
- § 15 EinSiG — Ausschluss, Aufschub und Aussetzung
- § 46 KWG — Maßnahmen bei Gefahr
- § 145 SAG — Haftung des Einlagensicherungssystems in der Abwicklung
Quellen zuletzt geprüft am 05.10.2026. Angaben zur Greensill Bank sind historisch (2021) und werden nicht fortgeschrieben.
Offenlegung: Diese Website vermittelt physische Edelmetalle, und daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Dieser Beitrag trifft keine Aussage über die Bonität einzelner Institute.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.