

Wie belastbar ist die Einlagensicherung?Die 0,77 Prozent richtig lesen
Die kurze Antwort
In den Töpfen der gesetzlichen Einlagensicherung liegt weniger als ein Prozent der Summe, die sie absichert. Für die Entschädigungseinrichtung deutscher Banken waren es zum Stichtag 31.12.2024 rund 6,4 Mrd. € bei 832,3 Mrd. € gedeckten Einlagen, also eine Quote von 0,77 %. Diese Zahl wird oft zitiert. Zum Stichtag 31.12.2025 lag die Quote bei 0,79 % (6,74 Mrd. € bei 848,0 Mrd. €). Warum beide Werte knapp unter der Zielmarke von 0,8 % liegen und trotzdem kein Verstoß sind, steht weiter unten.
Isoliert betrachtet wirkt diese Quote dramatisch. Es ist aber nur die halbe Rechnung: Das Gesetz sieht ausdrücklich vor, dass bei Bedarf nachgeschossen wird. Sonderbeiträge, Sonderzahlungen und Kreditaufnahme gehören zur Finanzierung dazu.
Wer aus der Quote ausrechnet, „wie viele Bankpleiten das System aushält“, rechnet deshalb falsch. Die belastbare Aussage ist unbequemer: Es lässt sich aus dieser Zahl weder beweisen, dass eine breite Bankenkrise beherrschbar wäre, noch dass sie es nicht wäre.
Die Zahlen, mit Stichtag
| Kennzahl | Stichtag 31.12.2024 | Stichtag 31.12.2025 |
|---|---|---|
| Gedeckte Einlagen (Entschädigungseinrichtung deutscher Banken: private und nicht institutsgesicherte öffentliche Banken) | 832,3 Mrd. € | 848,0 Mrd. € |
| Verfügbare Finanzmittel | 6,38 Mrd. € | 6,74 Mrd. € |
| Deckungsquote | 0,77 % | 0,79 % |
| EU-weit: gedeckte Einlagen / Mittel | 8,6 Bio. € / 79 Mrd. € | 9,1 Bio. € / 85 Mrd. € |
| Gesetzliche Zielausstattung | mindestens 0,8 % (§ 17 Abs. 2 EinSiG) | |
Quelle: Europäische Bankenaufsichtsbehörde (EBA), Daten zu den Einlagensicherungssystemen, veröffentlicht am 21.05.2025 und am 30.06.2026; Werte der Entschädigungseinrichtung deutscher Banken.
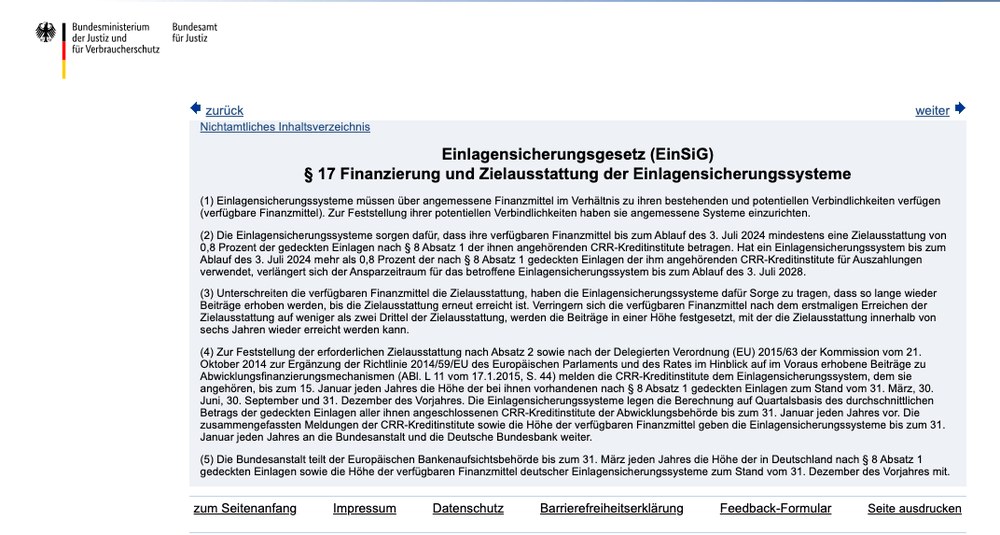
Die Größenordnung ist kein Versäumnis. Das Gesetz verlangt eine Mindestquote: § 17 Abs. 2 EinSiG verlangt, dass die verfügbaren Finanzmittel bis zum Ablauf des 3. Juli 2024 mindestens 0,8 % der gedeckten Einlagen erreichen. Das ist eine Untergrenze, kein Deckel. Daneben verlangt § 17 Abs. 1 EinSiG allgemein „angemessene Finanzmittel im Verhältnis zu ihren bestehenden und potentiellen Verbindlichkeiten“.
Warum die Quote knapp unter 0,8 % liegt
0,77 % und 0,79 % sind weniger als 0,8 %. Das gehört erklärt statt übergangen. Die Ansparphase lief bis zum Ablauf des 3. Juli 2024, und zu diesem Termin hat die Entschädigungseinrichtung deutscher Banken die Zielausstattung erreicht. Beide Werte stammen aus der Zeit danach.
Die Erklärung liegt in der Berechnung. Die gedeckten Einlagen werden jeweils zum 31. Dezember gemessen und bilden die Grundlage für die Zielausstattung; die Entschädigungseinrichtung beschreibt das ausdrücklich als dynamisch. Wachsen die Einlagen, sinkt die Quote rechnerisch. Ob daraus eine Beitragspflicht folgt, hängt davon ab, ob die Mittel die Zielausstattung unterschreiten; für 2025/2026 war das nach Angabe der Entschädigungseinrichtung nicht der Fall. Die Europäische Bankenaufsichtsbehörde weist in ihren Daten darauf hin, dass ein System deshalb vorübergehend unter 0,8 % liegen kann.
Nach eigener Rechnung mit den gedeckten Einlagen des jeweiligen Vorjahres lagen die Mittel beide Male über der Marke: 6,38 Mrd. € gegenüber 6,30 Mrd. € (0,8 % von 787,0 Mrd. €) und 6,74 Mrd. € gegenüber 6,66 Mrd. € (0,8 % von 832,3 Mrd. €).
Daneben kennt das Gesetz zwei Mechanismen, die hier einzuordnen sind:
Erstens eine Verlängerung, die hier keine Rolle gespielt hat. Hat ein System bis zum Ablauf des 3. Juli 2024 mehr als 0,8 % der gedeckten Einlagen für Auszahlungen verwendet, verlängert sich der Ansparzeitraum nach § 17 Abs. 2 bis zum 3. Juli 2028. Dass diese Voraussetzung bei der Entschädigungseinrichtung deutscher Banken vorlag, ist nicht belegt. Nötig war die Verlängerung ohnehin nicht, weil die Zielausstattung zum Stichtag erreicht wurde.
Zweitens eine Nachfüllpflicht. § 17 Abs. 3 EinSiG:
„Unterschreiten die verfügbaren Finanzmittel die Zielausstattung, haben die Einlagensicherungssysteme dafür Sorge zu tragen, dass so lange wieder Beiträge erhoben werden, bis die Zielausstattung erneut erreicht ist.“
Sinken die Mittel unter zwei Drittel der Zielausstattung, sind die Beiträge so festzusetzen, dass die Marke binnen sechs Jahren wieder erreicht wird.
Der Stand von 0,77 % war damit eine Momentaufnahme. Fiele die Ausstattung unter die Zielmarke, griffe die gesetzliche Nachfüllpflicht.
Und wie sieht es heute aus?
Genau so, wie der Mechanismus es vorsieht. Die Entschädigungseinrichtung deutscher Banken hat die gesetzliche Zielausstattung zum 3. Juli 2024 erreicht. Für das Abrechnungsjahr 2025/2026 teilt sie mit, dass ihre verfügbaren Finanzmittel die Zielausstattung nicht unterschreiten. Deshalb hat sie am 17. August 2026 eine Beitragsrate von null festgesetzt. Ein Jahresbeitrag wird für dieses Abrechnungsjahr nicht erhoben.
Europaweit weist die Europäische Bankenaufsichtsbehörde für Ende 2025 rund 85 Mrd. € verfügbare Finanzmittel bei etwa 9,1 Bio. € gedeckten Einlagen aus. 32 von 33 Systemen erreichen die 0,8 %, eines liegt nach einer Auszahlung darunter. Die Entschädigungseinrichtung deutscher Banken unterschreitet die Zielausstattung nach eigener Angabe nicht; ihre Stichtagsquote von 0,79 % erklärt sich aus der oben beschriebenen Berechnung.
Seit dem 10. September 2026 gibt es in Deutschland einen neuen Entschädigungsfall: Die BaFin hat ihn für die Bank Sepah-Iran, Filiale Frankfurt am Main, festgestellt. Zuständig ist die Entschädigungseinrichtung deutscher Banken. Wie stark er ihre Mittel beansprucht, ist noch nicht veröffentlicht.
Wer heute mit „das System ist unterfinanziert“ argumentiert und dazu die 0,77 % zitiert, nimmt eine Momentaufnahme zum 31.12.2024 und lässt die Erklärung weg. Das ist die eigentliche Lehre dieses Beitrags: Eine Stichtagsquote ist ein Foto, kein Film.
Diese Zahlen beziehen sich auf einen Stichtag und auf eine bestimmte Bankengruppe. Sie lassen sich nicht auf andere Jahre und nicht auf andere Systeme übertragen. Für die Institutssicherungen von Sparkassen und Genossenschaftsbanken veröffentlichen die Verbände selbst keine absoluten Volumina; die Europäische Bankenaufsichtsbehörde weist sie in ihrer jährlichen Datensammlung je System aus. Übertragen lassen sich die Werte der Entschädigungseinrichtung deutscher Banken auf diese Systeme nicht.
Was das Gesetz vorsieht, wenn die Mittel nicht reichen
Die vorab angesparten Mittel sind nicht das einzige Instrument. Das Einlagensicherungsgesetz kennt drei, die nebeneinander stehen und keine feste Reihenfolge haben:
| Instrument | Fundstelle | Hinweis |
|---|---|---|
| Vorhandene Finanzmittel | § 17 EinSiG | Zielausstattung mindestens 0,8 % der gedeckten Einlagen |
| Sonderbeiträge und Sonderzahlungen der Mitgliedsinstitute | §§ 27, 29 EinSiG | höchstens 0,5 % der gedeckten Einlagen je Abrechnungsjahr, mehr nur mit Zustimmung der BaFin |
| Kreditaufnahme der Entschädigungseinrichtung | § 30 EinSiG | wenn Sonderbeiträge nicht rechtzeitig eingehen oder an ihrer Stelle; zurückgeführt über Sonderzahlungen |
Dazu kommen Rückflüsse aus der Insolvenzmasse der ausgefallenen Bank, die über die Jahre einen erheblichen Teil zurückbringen können. Das hat einen Rechtsgrund, den man kennen sollte: Mit der Auszahlung der Entschädigung geht der Anspruch des Einlegers nach § 16 EinSiG auf das Sicherungssystem über. Dieser übergegangene Anspruch steht nach § 46f Abs. 4 Nr. 1 KWG im ersten Rang vor allen übrigen Insolvenzforderungen. Deshalb stehen die Rückflüsse an bevorrechtigter Stelle. Wie hoch sie ausfallen und wann sie kommen, hängt aber von der Insolvenzmasse und der Dauer des Verfahrens ab.
Der Kern ist damit: Das System kombiniert vorab angesammelte Mittel mit gesetzlich geregelter Nachfinanzierung durch Sonderbeiträge, Sonderzahlungen und Kreditaufnahme.
Die Nachfinanzierung ist gedeckelt
Wer nur bis hierhin liest, könnte den Eindruck gewinnen, es lasse sich beliebig nachschießen. Das trifft nicht zu. § 27 Abs. 4 EinSiG:
„In einem Abrechnungsjahr darf eine gesetzliche Entschädigungseinrichtung jedoch nur Sonderbeiträge und Sonderzahlungen in Höhe von maximal 0,5 Prozent der gedeckten Einlagen der ihr zugeordneten CRR-Kreditinstitute erheben.“
Höhere Beträge sind möglich, aber nur „unter außergewöhnlichen Umständen“ und nur mit Zustimmung der BaFin.
Hinzu kommt § 27 Abs. 5: Die Erhebung kann gegenüber einem einzelnen Institut ganz oder teilweise zurückgestellt werden, wenn die Zahlung seine Fähigkeit gefährden würde, seine Verpflichtungen gegenüber den Gläubigern zu erfüllen. Das geschieht auf Antrag des Instituts, bestätigt durch einen Wirtschaftsprüfer und mit Zustimmung der BaFin, für höchstens sechs Monate; auf Antrag ist eine Verlängerung um jeweils weitere sechs Monate möglich. Es ist ein Aufschub, kein Erlass: Sobald die BaFin bescheinigt, dass Liquidität und Solvenz durch die Zahlung nicht mehr gefährdet sind, wird nacherhoben.
Genau daran zeigt sich die ehrliche Grenze: In einer breiten Krise müssten Häuser einspringen, die selbst unter Druck stehen. Für genau diesen Fall erlaubt das Gesetz, die Erhebung bei ihnen aufzuschieben. Wie belastbar das System dann wäre, lässt sich weder in die eine noch in die andere Richtung belegen.
Ein weiterer Krisenmechanismus: die Bankenabwicklung
Neben der Entschädigung kennt das Recht einen zweiten Weg. Ist ein Institut in seinem Bestand gefährdet, kommt eine Abwicklung nach dem Sanierungs- und Abwicklungsgesetz in Betracht, wenn keine andere Maßnahme die Gefährdung ebenso sicher beseitigt und die Abwicklung zur Erreichung der gesetzlichen Ziele erforderlich ist (§ 62 SAG). Die Bedeutung des Instituts für die Finanzstabilität spielt dabei eine wesentliche Rolle, entscheidet aber nicht allein.
Für Abwicklungsfälle gibt es einen eigenen Fonds. Er ist allerdings kein zweiter Einlagensicherungstopf: Seine Mittel stehen weder für eine Einlegerentschädigung noch automatisch für jede Abwicklung zur Verfügung, und sein Volumen darf nicht zur Finanzierungskapazität der Einlagensicherung addiert werden. Er stabilisiert das Institut, er entschädigt keine Einleger, und eingesetzt werden darf er in der Regel erst, wenn Eigentümer und Gläubiger einen Mindestanteil der Verluste getragen haben.
Der Einheitliche Abwicklungsfonds der Bankenunion soll mindestens 1 % der gedeckten Einlagen aller Institute in den 21 beteiligten Staaten umfassen. Diese Zielausstattung ist seit Ende 2023 erreicht; der Fonds liegt bei mehr als 81 Mrd. € (Stand Ende 2025), und für 2024, 2025 und 2026 wurden keine Beiträge erhoben, weil die Marke gehalten wird.
Hinzu kommt die Rolle des Einlagensicherungssystems in der Abwicklung selbst: Gedeckte Einlagen sind von der Gläubigerbeteiligung ausgenommen, und nach § 145 SAG haftet das Sicherungssystem für den Betrag, um den sie sonst herabgeschrieben worden wären (begrenzt auf die Hälfte der Zielausstattung und höchstens auf das, was es in einem Insolvenzverfahren hätte tragen müssen).
Das macht die 0,77 % nicht größer. Es macht nur deutlich, dass sie nie die ganze Rechnung waren und dass jede Zahl, die aus dieser einen Quote eine Aussage über die Krisenfestigkeit des Systems ableitet, den übrigen Teil des Krisenrechts ausblendet.
Warum ich nicht in Fallzahlen rechne
Es ist verlockend, das Fondsvolumen durch die Kosten eines bekannten Falls zu teilen und daraus eine Zahl zu machen. Solche Rechnungen kursieren, greifen aber zu kurz. Sie lassen mindestens sechs Dinge außer Acht:
- unterschiedliche Einlagenstrukturen der Institute (6 Mrd. € reichen für viele kleine Häuser und für kein großes),
- Rückflüsse aus der Insolvenzmasse,
- Sonderbeiträge und Sonderzahlungen nach § 27,
- Kreditaufnahme nach § 30,
- die zeitliche Verteilung der Mittelabflüsse (ein Fonds zahlt nicht alles an einem Tag),
- die Belastungsgrenzen der beitragspflichtigen Institute.
Deshalb steht in diesem Beitrag keine Zahl darüber, wie viele Fälle „der Topf trägt“, und keine Zahl theoretisch entschädigungsfähiger Konten. Wer solche Zahlen liest, sollte fragen, welche der sechs Punkte darin berücksichtigt sind.
Ein belegbarer Vergleichswert
Was sich dagegen belegen lässt: Die Greensill Bank kostete die gesetzliche Sicherung 1,1 Mrd. €, zusammen mit dem freiwilligen Fonds rund 2,7 Mrd. € für mehr als 20.500 Privateinleger.
Damit lässt sich eine Größenordnung zeigen, aber nur als das, was es ist: eine historische Bruttoauszahlung der gesetzlichen Sicherung aus 2021 (1,1 Mrd. €), gestellt neben den Fondsstand zum 31.12.2025 (6,74 Mrd. €). Zwei verschiedene Zeitpunkte; die 2,7 Mrd. € einschließlich des freiwilligen Fonds sind mit diesem Fondsstand nicht vergleichbar.
Was daraus nicht folgt: dass ein solcher Fall einen bestimmten Anteil des heutigen Fonds „binden“ würde. Rückflüsse aus der Insolvenzmasse, die zwischenzeitliche Wiederauffüllung und die zeitliche Verteilung der Auszahlungen sind darin nicht berücksichtigt.
Der freiwillige Schutz schrumpft planmäßig
Die folgende Tabelle beschreibt ausschließlich den freiwilligen Fonds der privaten Banken. Andere Bankengruppen haben eigene Regelwerke mit eigenen Grenzen; die Werte lassen sich nicht übertragen.
Beim Fonds der privaten Banken sind die Absenkungen bereits in der Statutsfassung von Oktober 2023 zukunftsdatiert festgelegt:
| Ab | Grenze je Institut | Privatpersonen und rechtsfähige Stiftungen | Weitere Gläubigergruppen |
|---|---|---|---|
| 2023 | 15 % der Eigenmittel | 5 Mio. € | 50 Mio. € |
| 2025 | 8,75 % der Eigenmittel | 3 Mio. € | 30 Mio. € |
| 2030 | 8,75 % der Eigenmittel | 1 Mio. € | 10 Mio. € |
Stand des zitierten Statuts: Oktober 2023, vom Verband als aktuell veröffentlicht.
Ein Detail, das in der Debatte meist untergeht: Maßgeblich ist nicht allein die Prozentgrenze, sondern zusätzlich ein absoluter Höchstbetrag. Bei Instituten mit hohen Eigenmitteln greift dieser Deckel deutlich früher als der Prozentsatz. Die viel diskutierte Absenkung von 15 auf 8,75 % läuft dort ins Leere.
Ein konkretes Rechenbeispiel steht hier bewusst nicht. Die mir vorliegenden Werte stammen aus verschiedenen Jahren: eine Auskunft von 2023, ein Offenlegungsbericht von 2022 und eine Prozentgrenze, die erst ab 2025 gilt. Drei Zeitstände zu einer Rechnung zu verbinden, ergäbe eine Zahl, die keinen Zeitpunkt korrekt beschreibt.
Wer es für die eigene Bank wissen will, braucht zwei zusammenpassende Angaben: die aktuellen Eigenmittel aus dem Offenlegungsbericht und den aktuellen Höchstbetrag. Letzteren teilt der zuständige Sicherungsfonds auf schriftliche Anfrage mit.
Was man sagen kann und was nicht
Belastbar:
- Die vorhandenen Mittel entsprechen einem kleinen Anteil der gedeckten Einlagen. Die Zielausstattung von mindestens 0,8 % ist gesetzlich vorgegeben.
- Wird sie unterschritten, sind nach § 17 Abs. 3 EinSiG wieder Beiträge zu erheben, bis sie erreicht ist.
- Das Gesetz sieht Sonderbeiträge, Sonderzahlungen und Kreditaufnahme vor; die Quote allein beschreibt nicht die gesamte Finanzierungskapazität.
- Begrenzt sind davon die Sonderbeiträge und Sonderzahlungen: auf 0,5 % der gedeckten Einlagen je Abrechnungsjahr, mehr nur mit Zustimmung der BaFin (§ 27 Abs. 4 EinSiG). Für die Kreditaufnahme nach § 30 EinSiG nennt das Gesetz keine solche Grenze; die Sonderzahlungen, mit denen der Kredit zurückgeführt wird, fallen aber wieder unter die 0,5-%-Grenze.
- Der freiwillige Schutz der privaten Banken oberhalb der gesetzlichen Grenze wird bis 2030 stufenweise zurückgefahren; für andere Systeme gelten eigene Regelwerke.
Nicht belastbar und deshalb hier nicht behauptet:
- eine Zahl von Bankausfällen, die das System „aushält“,
- die Behauptung, in einer Systemkrise werde nicht gezahlt,
- die Behauptung, in einer Systemkrise werde selbstverständlich gezahlt.
Diese beiden Behauptungen gehen über das hinaus, was sich belegen lässt: Aus einer Stichtagsquote folgt weder die eine noch die andere.
Häufige Fragen
Wie viel Geld ist in der Einlagensicherung?
Für die Entschädigungseinrichtung deutscher Banken waren es zum Stichtag 31.12.2025 rund 6,74 Mrd. € bei 848,0 Mrd. € gedeckten Einlagen, also 0,79 % (Ende 2024: 6,38 Mrd. € bei 832,3 Mrd. €, 0,77 %). Die Zielausstattung hat die Entschädigungseinrichtung deutscher Banken zum 3. Juli 2024 erreicht. Für das Abrechnungsjahr 2025/2026 wurde am 17. August 2026 eine Beitragsrate von null festgesetzt, weil die verfügbaren Finanzmittel die Zielausstattung nicht unterschreiten.
Reicht das im Ernstfall?
Aus der Quote allein lässt sich das nicht berechnen. Das Gesetz sieht zusätzlich Sonderbeiträge, Sonderzahlungen und Kreditaufnahme vor. Auf 0,5 Prozent der gedeckten Einlagen je Abrechnungsjahr begrenzt sind davon nur die Sonderbeiträge und Sonderzahlungen (§ 27 Abs. 4 EinSiG); für die Kreditaufnahme nach § 30 EinSiG nennt das Gesetz keine solche Grenze.
Warum sind es nur 0,8 %?
Weil § 17 Abs. 2 EinSiG mindestens diese Zielausstattung verlangt. Die 0,8 Prozent sind eine Untergrenze, kein Deckel. Daneben verlangt § 17 Abs. 1 EinSiG allgemein angemessene Finanzmittel im Verhältnis zu den bestehenden und potentiellen Verbindlichkeiten. Die Höhe ist eine gesetzgeberische Entscheidung, kein Versäumnis der Einrichtungen.
Warum liegt die Quote unter 0,8 %?
Weil die gedeckten Einlagen jeweils zum 31. Dezember gemessen werden und wachsen. Die Quote sinkt dann rechnerisch, bevor die nächsten Beiträge sie wieder anheben; die Europäische Bankenaufsichtsbehörde weist ausdrücklich darauf hin, dass ein System deshalb vorübergehend unter 0,8 % liegen kann. Die Zielausstattung selbst hat die Entschädigungseinrichtung deutscher Banken zum 3. Juli 2024 erreicht. Nach § 17 Abs. 3 EinSiG sind bei einer Unterschreitung so lange wieder Beiträge zu erheben, bis die Zielausstattung erneut erreicht ist.
Was passiert, wenn der Fonds leer ist?
§§ 27, 29 und 30 EinSiG sehen Sonderbeiträge, Sonderzahlungen und Kreditaufnahme vor. Diese Mittel müssen von den übrigen Instituten aufgebracht werden. § 27 Abs. 5 erlaubt es allerdings, die Erhebung gegenüber einem Institut auf dessen Antrag und mit Zustimmung der BaFin zurückzustellen, wenn es daran selbst scheitern würde. Das ist ein befristeter Aufschub mit späterer Nacherhebung, kein Erlass.
Sinkt der Schutz oberhalb von 100.000 €?
Beim freiwilligen Fonds der privaten Banken ja, planmäßig bis 2030. Für andere freiwillige Systeme gelten eigene Regelwerke. Der gesetzliche Anspruch bis zur Deckungssumme ist davon nicht betroffen.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert — von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung? — dieser Beitrag
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 17 EinSiG — Finanzmittel und Zielausstattung
- § 27 EinSiG — Sonderbeiträge und Sonderzahlungen, Obergrenze und Zurückstellung
- § 29 EinSiG — Deckung eines zusätzlichen Mittelbedarfs
- § 30 EinSiG — Kreditaufnahme
- § 145 SAG — Haftung des Einlagensicherungssystems in der Abwicklung
- Single Resolution Board — Einheitlicher Abwicklungsfonds: Zielausstattung seit Ende 2023 erreicht, keine Beitragserhebung 2024 bis 2026
- § 16 EinSiG — Übergang des Anspruchs auf das Sicherungssystem
- § 46f KWG — Rangfolge der Insolvenzforderungen
- Statut des Einlagensicherungsfonds des Bundesverbandes deutscher Banken, Fassung Oktober 2023
- Europäische Bankenaufsichtsbehörde, 30.06.2026 — Mittel und gedeckte Einlagen der Einlagensicherungssysteme zum Stichtag 31.12.2025
- Entschädigungseinrichtung deutscher Banken — Entschädigungsfall Bank Sepah-Iran, Filiale Frankfurt, festgestellt am 10.09.2026
- Entschädigungseinrichtung deutscher Banken — Beitragserhebung — Zielausstattung zum 3. Juli 2024 erreicht; Beitragsrate von null für das Abrechnungsjahr 2025/2026, festgesetzt am 17. August 2026
Quellen zuletzt geprüft am 05.10.2026. Fondsvolumen und Sicherungsgrenzen werden nach jedem neuen Jahresbericht und nach jeder neuen Statutsfassung überprüft, nicht nur jährlich.
Offenlegung: Diese Website vermittelt physische Edelmetalle — daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Alle Zahlen mit dem angegebenen Stichtag. Dieser Beitrag trifft keine Aussage über die Bonität einzelner Institute.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.