

Konto, Depot, Fonds oder Sachwert:Vier Rechtspositionen im Vergleich
Transparenzhinweis: Diese Website vermittelt physische Edelmetalle. Der folgende Vergleich verwendet deshalb für alle vier Positionen dieselben Kriterien und enthält bewusst keine Empfehlung. Wie diese Vermittlung rechtlich ausgestaltet ist (wem das Metall gehört, wer es verwahrt, was das kostet und wie ich vergütet werde), steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Die kurze Antwort
Ob dir etwas gehört, ist keine Frage des Gefühls, sondern der Rechtsposition. Bei vier gängigen Formen ist sie vier Mal verschieden:
- Kontoguthaben: eine Forderung gegen die Bank
- Depotwertpapier: im Regelfall Miteigentum am Sammelbestand (§ 6 DepotG)
- Fondsanteil: ein Wertpapier, das einen Anteil an einem Investmentvermögen verbrieft
- Physisches Edelmetall: Eigentum an einer Sache, wenn es wirksam erworben und dir zugeordnet ist
Jede dieser Positionen hat eigene Grenzen. Keine ist der anderen generell überlegen. Sie tragen verschiedene Risiken, und welches davon jemand tragen möchte, ist keine Rechtsfrage.
Die Übersicht
| Bankguthaben | Wertpapierdepot | Fondsanteil | Physisches Edelmetall | |
|---|---|---|---|---|
| Rechtsposition | Forderung gegen die Bank | Miteigentum am Sammelbestand (§ 6 DepotG); Sonderverwahrung: Alleineigentum; Auslandsverwahrung: treuhänderischer Anspruch | Wertpapier, das einen Anteil am Investmentvermögen verbrieft | Eigentum an der Sache, sofern wirksam erworben und zugeordnet |
| Bei Insolvenz des Verwahrers | gesetzliche Entschädigung im Rahmen des EinSiG; der Teil darüber bleibt Insolvenzforderung, steht bei Privatpersonen sowie kleinen und mittleren Unternehmen nach § 46f Abs. 4 Nr. 2 KWG aber im Rang vor den übrigen Insolvenzforderungen | Papiere gehören regelmäßig nicht zur Insolvenzmasse | bei inländischem Sondervermögen getrennt vom Vermögen der Kapitalverwaltungsgesellschaft zu halten; ausländische Strukturen können abweichen | Herausgabe- oder Aussonderungsposition möglich, praktische Durchsetzung hängt von der Ausgestaltung ab |
| Grenze der Einlagensicherung | 100.000 €, in bestimmten Fällen zeitweilig bis 500.000 € | greift nicht | greift nicht | greift nicht |
| Gesetzliche Entschädigung bei Ausfall des Verwahrers | bis 100.000 € (EinSiG) | nur wenn das Institut Wertpapiere oder Gelder aus Wertpapiergeschäften nicht zurückgeben kann: 90 %, höchstens 20.000 € (Anlegerentschädigung) | keine | keine |
| Verfügbarkeit | produktabhängig; Tagesgeld anders als Festgeld, im Entschädigungsfall gelten eigene Fristen | Verkauf und Abwicklung brauchen Handelstage | rückgabe- oder börsenabhängig, Rücknahme kann ausgesetzt werden | abhängig von Verwahrform, Lagerort und Verkaufsweg |
| Teilbarkeit | beliebig | hoch | hoch | nur nach vorhandener Stückelung |
| Laufende Kosten | produktabhängige Konto- oder Verwahrentgelte möglich | Depot- und Transaktionskosten möglich | laufende Fondskosten, ggf. Transaktionskosten | je nach Verwahrung keine direkten laufenden Kosten oder Lager- und Versicherungskosten |
| Laufender Ertrag | Zins, je nach Produkt und Zinsniveau auch null | Zins, Dividende | Ausschüttung | keiner |
| Wertänderung | keine (Nennbetrag) | Kurs | Kurs | Preis |
| Wesentliche Risiken | Ausfall der Bank, zeitweilige Verfügungsbeschränkung, Grenze der Deckung | Markt-, Emittenten- und Verwahrrisiko | Kurs-, Liquiditäts- und Strukturrisiko | Preisschwankung, Verwahrung, Diebstahl, Echtheit, Spanne zwischen An- und Verkauf |
Warum der Erbfall nicht in dieser Tabelle steht
Eine Zeile „Im Erbfall“ mit Stufen wie schnell oder mittel steht hier bewusst nicht, weil sie eine Genauigkeit vortäuschen würde, die es nicht gibt.
Konten und Depots können bis zur Legitimation der Erben blockiert sein. Je nach Institut, Nachlassunterlagen und Höhe des Guthabens dauert das Tage oder Monate. Physisches Metall kann binnen Minuten verfügbar sein, wenn die Erben wissen, wo es liegt, und praktisch unauffindbar, wenn nicht. Immobilien binden am längsten.
Der Erbfall hängt damit weniger an der Rechtsposition als an Dokumentation und Vorbereitung. Das lässt sich nicht in drei Stufen pressen.
Wo der Vergleich beim Edelmetall genauer werden muss
Die Zeile „Eigentum an der Sache“ ist nur dann richtig, wenn tatsächlich Eigentum vorliegt. Bei Angeboten mit Lagerung gibt es drei Modelle, die sich rechtlich deutlich unterscheiden; nur die ersten beiden sind Verwahrung im eigentlichen Sinn:
Einzelverwahrung, auch segregierte Verwahrung oder Sonderverwahrung. Dir gehören konkret bezeichnete Barren mit eigener Nummer, getrennt vom Bestand anderer Kunden gelagert. Du bist Alleineigentümer bestimmter Sachen. Verlangst du Auslieferung, bekommst du genau diese Barren.
Sammelverwahrung, auch Gemeinschaftsverwahrung: das Gegenstück dazu. Dein Bestand liegt in einem gemeinschaftlichen Bestand; ein bestimmter Barren ist dir nicht zugeordnet. Ist die Sammelverwahrung als Miteigentumsmodell ausgestaltet, bist du Miteigentümer nach Bruchteilen (§ 1008 BGB) und dir gehört ein rechnerischer Anteil. Bei Auslieferung bekommst du Metall gleicher Art, Menge und Feinheit, aber nicht notwendig dasselbe Stück.
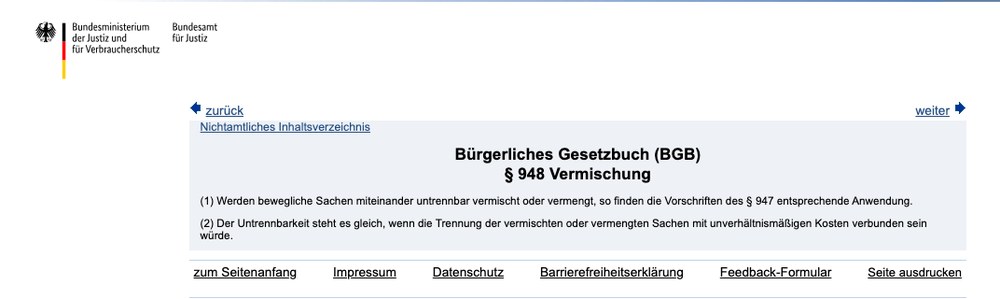
Bei Barren beruht dieses Miteigentum meist auf dem Vertrag. Ob das vereinbarte Miteigentum auch wirksam entstanden ist, hängt davon ab, dass der Bestand bestimmbar ist und die Übereignung sachenrechtlich vollzogen wurde. Bei einem ständig wechselnden Bestand ist das nicht selbstverständlich und im Streitfall vom Kunden darzulegen. Wird Metall tatsächlich untrennbar vermengt, etwa als Granulat, entsteht es auch von Gesetzes wegen: § 948 BGB verweist auf § 947 BGB, danach entsteht Miteigentum nach dem Wertverhältnis.
Bloßer Liefer- oder Rückzahlungsanspruch. Weder das eine noch das andere: Hier besteht gar kein Eigentum, sondern eine Forderung gegen den Betreiber. Rechtlich stehst du damit ähnlich wie beim Kontoguthaben aus Teil 2, nur ohne Einlagensicherung.
Der praktische Unterschied auf einen Blick:
| Einzelverwahrung | Sammelverwahrung | |
|---|---|---|
| Rechtsposition | Alleineigentum an bestimmten Barren | Miteigentum nach Bruchteilen am Gesamtbestand |
| Was dokumentiert ist | die konkreten Barren, mit Nummer | die Menge, aber kein bestimmter Barren |
| Bei Auslieferung | genau deine Barren | Metall gleicher Art und Menge |
| Bei Insolvenz des Verwahrers | Aussonderung bestimmter Sachen | Aussonderung des Anteils, praktisch aufwendiger |
| Kosten | in der Regel höher | in der Regel günstiger |
Was ein konkretes Angebot bietet, steht im Vertrag, nicht in der Werbung. Prüfenswert sind mindestens:
- ob der Bestand individuell zugeordnet ist oder nicht,
- wann und wodurch das Eigentum übergeht und wie das dokumentiert wird,
- ob ein Aussonderungs- oder Herausgaberecht besteht,
- wer verwahrt und ob es Unterverwahrer gibt,
- welche Versicherung mit welcher Deckungssumme und welchen Haftungsgrenzen greift,
- unter welchen Bedingungen ausgeliefert wird,
- welche Rechtsordnung am Lagerort gilt.
Das ist die Prüfliste, die ich auch an ein Angebot anlege, das ich selbst vermittle. Damit das nicht bei der Ankündigung bleibt, sind die sieben Punkte für mein eigenes Angebot Stück für Stück beantwortet: die Prüfliste, angewandt.
Und was eine Insolvenz des Verwahrers wirklich bedeutet
Der Satz, physisches Metall sei von der Insolvenz des Verwahrers nicht betroffen, sofern die Zuordnung nachweisbar ist, ist zu glatt.
Richtig ist: Besteht nachweisbares Eigentum an identifizierbaren Beständen, kann grundsätzlich eine Herausgabe- oder Aussonderungsposition bestehen. Ob sie sich durchsetzen lässt, hängt von Vertragsgestaltung, Verwahrkette, Lagerort und tatsächlicher Bestandsführung ab. Feststellung und Herausgabe können Zeit, Aufwand und Kosten verursachen.
Ein Insolvenzrisiko verschwindet nicht dadurch, dass man Eigentümer ist. Es verändert nur seine Gestalt.
Was die Tabelle nicht sagt
Sie sagt nicht, dass Sacheigentum die bessere Position wäre. Ein Barren wirft nichts ab, muss verwahrt werden, kann abhandenkommen, lässt sich nur in vorhandener Stückelung teilen und wird beim Verkauf mit einer Spanne gehandelt. Wer ihn nach zehn Jahren braucht, muss ihn finden, prüfen lassen und einen Käufer haben.
Sie sagt auch nicht, dass ein Guthaben eine schwache Position wäre. Es ist beliebig teilbar, meist kurzfristig verfügbar und innerhalb der Deckungssumme durch einen gesetzlichen Entschädigungsanspruch unterlegt. Ob es verzinst wird und ob es Entgelte kostet, hängt vom Produkt und vom Zinsniveau ab. Beides kann sich ändern, in beide Richtungen.
Und sie sagt nichts über Immobilien, die man sonst gern danebenstellt. Sie sind Eigentum an einer Sache wie ein Barren, aber unbeweglich, praktisch nicht teilbar, mit laufenden Kosten belastet und im Erbfall über Monate gebunden. Wer „Sachwert“ sagt, sagt damit noch nichts über Verfügbarkeit.
Die Tabelle sagt nur eines: Es sind verschiedene Rechtspositionen mit verschiedenen Grenzen. Wer sie kennt, kann entscheiden. Wer sie nicht kennt, verlässt sich auf Vermutungen.
Drei Missverständnisse, die sich hartnäckig halten
„Keine Betragsgrenze bedeutet unbegrenzt sicher.“ Nein. Bei Depot, Fonds und Sachbesitz greift die 100.000-Euro-Grenze deshalb nicht, weil die Einlagensicherung dort gar nicht der zuständige Mechanismus ist. Die Risiken dieser Formen bleiben davon vollständig unberührt.
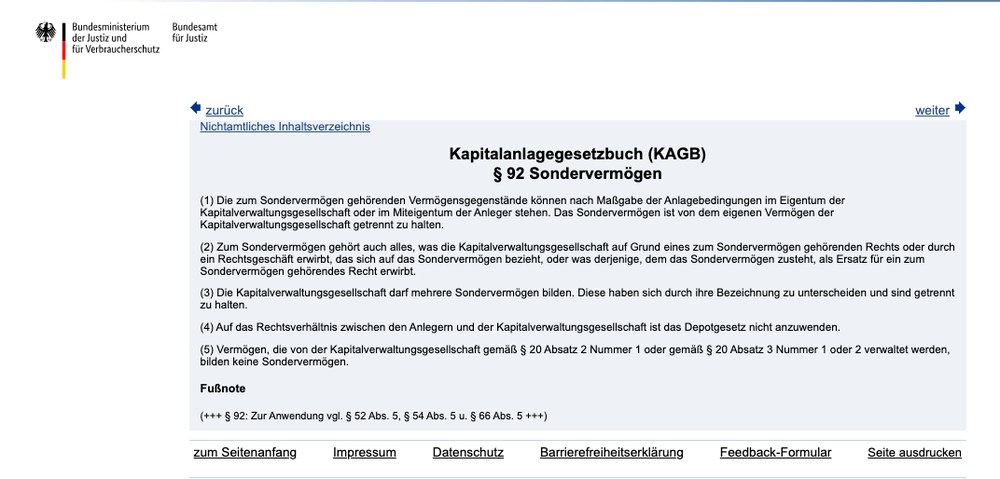
„Depotwertpapiere sind Sondervermögen.“ Ungenau. Sondervermögen ist ein investmentrechtlicher Begriff und meint das Vermögen eines inländischen Investmentfonds, das nach § 92 Abs. 1 KAGB vom eigenen Vermögen der Kapitalverwaltungsgesellschaft getrennt zu halten ist. Die Position eines Depotkunden ist dagegen im Regelfall Miteigentum nach Bruchteilen am Sammelbestand (§ 6 DepotG). Das Ergebnis ähnelt sich, der Rechtsgrund ist ein anderer.
„Ein Fondsanteil ist immer Sondervermögen — und das Fondsvermögen gehört mir mit.“ Beides greift zu kurz. Ein Fondsanteil ist zunächst ein Wertpapier. Ob dahinter ein Sondervermögen nach dem KAGB steht, hängt von der Struktur ab; ausländische Investmentgesellschaften können anders organisiert sein, etwa als Gesellschaft, an der du Anteile hältst.
Und selbst beim inländischen Sondervermögen ist die Eigentumslage nicht festgelegt. § 92 Abs. 1 KAGB stellt beides nebeneinander: Die Gegenstände können „im Eigentum der Kapitalverwaltungsgesellschaft oder im Miteigentum der Anleger stehen“. Was davon gilt, bestimmen die Anlagebedingungen. Wer wissen will, was er hat, liest also die Anlagebedingungen und nicht das Factsheet.
Häufige Fragen
Gehört mir das Geld auf dem Konto?
Du hast eine Forderung gegen die Bank, kein Sacheigentum an einem Geldbestand. Ausführlich in Teil 2 dieser Serie.
Sind Wertpapiere im Depot vor einer Bankinsolvenz geschützt?
Sie gehören regelmäßig nicht zur Insolvenzmasse der depotführenden Bank. Markt- und Emittentenrisiken bestehen davon unabhängig weiter.
Fällt physisches Edelmetall unter die Einlagensicherung?
Nein. Die Einlagensicherung betrifft Einlagen bei Kreditinstituten. Sachbesitz trägt eigene Risiken: Preis, Verwahrung, Diebstahl, Echtheit und die Spanne zwischen An- und Verkauf.
Ist verwahrtes Edelmetall automatisch mein Eigentum?
Nein. Es kommt auf das Verwahrmodell an. Einzelverwahrung, Miteigentum an einem Sammelbestand und ein bloßer Lieferanspruch sind drei verschiedene Rechtspositionen. Einzelverwahrung und Miteigentum an einem Sammelbestand können Eigentum verschaffen, vorausgesetzt, die Übereignung ist wirksam erfolgt und der Bestand zugeordnet. Ein bloßer Lieferanspruch verschafft kein Eigentum.
Welche Form ist die beste?
Diese Frage beantwortet dieser Beitrag bewusst nicht. Er beschreibt Rechtspositionen und Risiken, damit du sie auseinanderhalten kannst.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert — von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen — dieser Beitrag
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 92 Abs. 1 KAGB — Sondervermögen; Eigentum der Kapitalverwaltungsgesellschaft oder Miteigentum der Anleger, Trennungsgebot
- § 47 InsO — Aussonderung: wer ein Recht geltend machen kann, wonach ein Gegenstand nicht zur Insolvenzmasse gehört, ist kein Insolvenzgläubiger
- § 7 EinSiG — Umfang und Berechnung des Entschädigungsanspruchs
- § 8 EinSiG — Deckungssumme und zeitweilig erhöhte Deckung
- § 985 BGB — Herausgabeanspruch des Eigentümers
- § 1008 BGB — Miteigentum nach Bruchteilen
- § 6 DepotG — Miteigentum am Sammelbestand bei Sammelverwahrung von Wertpapieren
- § 16 EinSiG — Übergang des Anspruchs auf das Sicherungssystem
- § 46f KWG — Rangfolge der Insolvenzforderungen
- § 948 BGB i. V. m. § 947 BGB — untrennbare Vermischung führt zu Miteigentum nach dem Wertverhältnis
Quellen zuletzt geprüft am 05.10.2026. Gesetzliche Grundregeln werden jährlich und zusätzlich bei jeder Gesetzesänderung überprüft.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.