

Einlagensicherung:
100.000 € pro Person, pro Konto oder pro Bank?
Die kurze Antwort
Die gesetzliche Einlagensicherung deckt 100.000 € je Einleger und je Kreditinstitut. Nicht je Konto. Nicht je Marke.
Wenn du bei einer Bank fünf Konten hast, sind trotzdem zusammen 100.000 € gedeckt. Wenn ihr zu zweit ein Gemeinschaftskonto führt, zählt jeder für sich, bei gleichen Anteilen also 200.000 €. Und in bestimmten Lebenslagen steigt die Deckung vorübergehend auf bis zu 500.000 €, allerdings nur sechs Monate lang und nur, wenn du sie anmeldest.
Die Einzelheiten stehen im Einlagensicherungsgesetz. Sie sind weniger kompliziert, als ihr Ruf vermuten lässt. An drei Stellen sind sie aber anders, als viele Faustformeln nahelegen: beim Gemeinschaftskonto, bei mehreren Marken derselben Bank und bei der vorübergehend erhöhten Deckung bis 500.000 €.
Die Grundregel: je Einleger, je Institut
Maßgeblich ist § 7 Abs. 3 EinSiG. Die Deckungssumme bezieht sich auf die Gesamtforderung gegen das Kreditinstitut, und zwar ausdrücklich
„unabhängig von der Zahl der Konten, der Währung und dem Ort, an dem die Konten geführt werden“.
Was daraus folgt:
Mehrere Konten bei derselben Bank werden zusammengerechnet. Girokonto, Tagesgeld, Festgeld und Sparbuch bei einem Haus ergeben einen Betrag. Für ihn gilt die Deckungssumme einmal.
Ein Fremdwährungskonto zählt mit. Umgerechnet wird nach § 7 Abs. 7 zum Referenzkurs der Europäischen Zentralbank am Tag der Feststellung des Entschädigungsfalls.
Zinsen zählen in die Grenze hinein. Zinsen bis zur Feststellung des Entschädigungsfalls werden der Einlage zugerechnet (§ 7 Abs. 2). Sie werden auf die 100.000 € angerechnet und erhöhen sie nicht. Bei Festgeld nahe der Grenze ist das wichtig.
Verteilst du dein Guthaben auf mehrere Banken, gilt die Grenze mehrfach. Genau hier liegt allerdings die häufigste Falle; mehr dazu im Abschnitt „Mehrere Banken?“ weiter unten.
Gemeinschaftskonto: erst der Anteil, dann die Hälfte
Bei einem gemeinsamen Konto sagt § 7 Abs. 4 EinSiG:
„ist für die Deckungssumme nach § 8 der jeweilige Anteil des einzelnen Kontoinhabers maßgeblich. Fehlen besondere Bestimmungen, so wird die Einlage den Kontoinhabern jeweils zu gleichen Anteilen zugerechnet.“
Zwei Dinge daran werden oft ungenau wiedergegeben.
Erstens: Die Hälfte ist nicht die Regel, sondern die Rückfallebene. Zuerst zählt, wem der Betrag tatsächlich zusteht. Erst wenn dazu nichts vereinbart oder erkennbar ist, wird gleichmäßig geteilt. Die verbreitete Faustformel „auf dem Gemeinschaftskonto zählt immer die Hälfte“ ist deshalb ungenau.
Zweitens: Die Kontenform entscheidet nicht für sich allein. Ob ein Gemeinschaftskonto als Oder- oder Und-Konto geführt wird, bestimmt nicht die Sicherungshöhe. Maßgeblich ist der Anteil des einzelnen Kontoinhabers an der Einlage.
Die Verfügungsregel des Kontovertrags ist davon zu unterscheiden. Bedeutungslos ist sie damit aber nicht: Sie gehört zur Vertragslage und kann bei der Frage, welche Anteile den Inhabern zustehen, durchaus eine Rolle spielen. Nur eben nicht unmittelbar für die Deckungssumme.
Ein Rechenbeispiel
Ein Ehepaar hat bei derselben Bank:
| Konto | Guthaben |
|---|---|
| Gemeinschaftliches Girokonto | 40.000 € |
| Gemeinschaftliches Tagesgeld | 160.000 € |
| Einzelkonto der Ehefrau | 30.000 € |
Die gemeinsamen 200.000 € werden ohne abweichende Vereinbarung je zur Hälfte zugerechnet: 100.000 € auf jeden. Bei ihm bleibt es dabei: Seine Deckung ist damit ausgeschöpft. Bei ihr kommen die 30.000 € vom Einzelkonto hinzu, macht 130.000 €. Davon sind 100.000 € gedeckt, 30.000 € nicht.
Wer solche Beträge hält, sollte also über die Kontostände hinaus durchrechnen, was pro Person bei einem Haus zusammenkommt.
Verwandte Fälle im selben Paragrafen
| Fall | Regelung |
|---|---|
| Offenes Treuhandkonto (§ 7 Abs. 4a) | Es zählt der wirtschaftlich Berechtigte, aber nur, wenn das Konto in der Kontobezeichnung eindeutig als offenes Treuhandkonto gekennzeichnet ist oder hätte gekennzeichnet werden müssen, und das Treuhandverhältnis nachgewiesen wird. Ein Versäumnis bei der Kennzeichnung schadet dann nicht, wenn das Konto hätte gekennzeichnet werden müssen; der Nachweis des Treuhandverhältnisses bleibt trotzdem nötig. |
| Wohnungseigentümergemeinschaft (§ 7 Abs. 5) | Die einzelnen Eigentümer gelten als Kontoinhaber. |
| Mehrere Nutzungsberechtigte (§ 7 Abs. 6) | Wie beim Gemeinschaftskonto. |
Mehrere Banken? Zähl die Institute, nicht die Namen
Die Grenze gilt je Kreditinstitut. Ein Institut kann dabei unter mehreren Marken auftreten. Wer sein Geld auf zwei Marken desselben Hauses verteilt, hat nicht zweimal 100.000 € gedeckt, sondern einmal.
Die Entschädigungseinrichtung deutscher Banken veröffentlicht dazu eine Liste der ihr zugeordneten Institute. Wer dort nachsieht, findet manche bekannte Marke gar nicht, etwa weil sie rechtlich zu einem anderen Institut gehört. Ein Beweis ist das Fehlen allein nicht; verlässlicher ist der Informationsbogen der Bank (siehe Teil 5).
Umgekehrt gilt: Zwei Gesellschaften desselben Konzerns können durchaus getrennte Institute mit getrennten Grenzen sein. Der Markenname sagt darüber nichts aus.
Wie du das für deine eigene Bank Schritt für Schritt prüfst und was gilt, wenn die Bank ihren Sitz in einem anderen Staat hat, behandelt Teil 5 dieser Serie.
Die 500.000-Euro-Ausnahme, die leicht übersehen wird
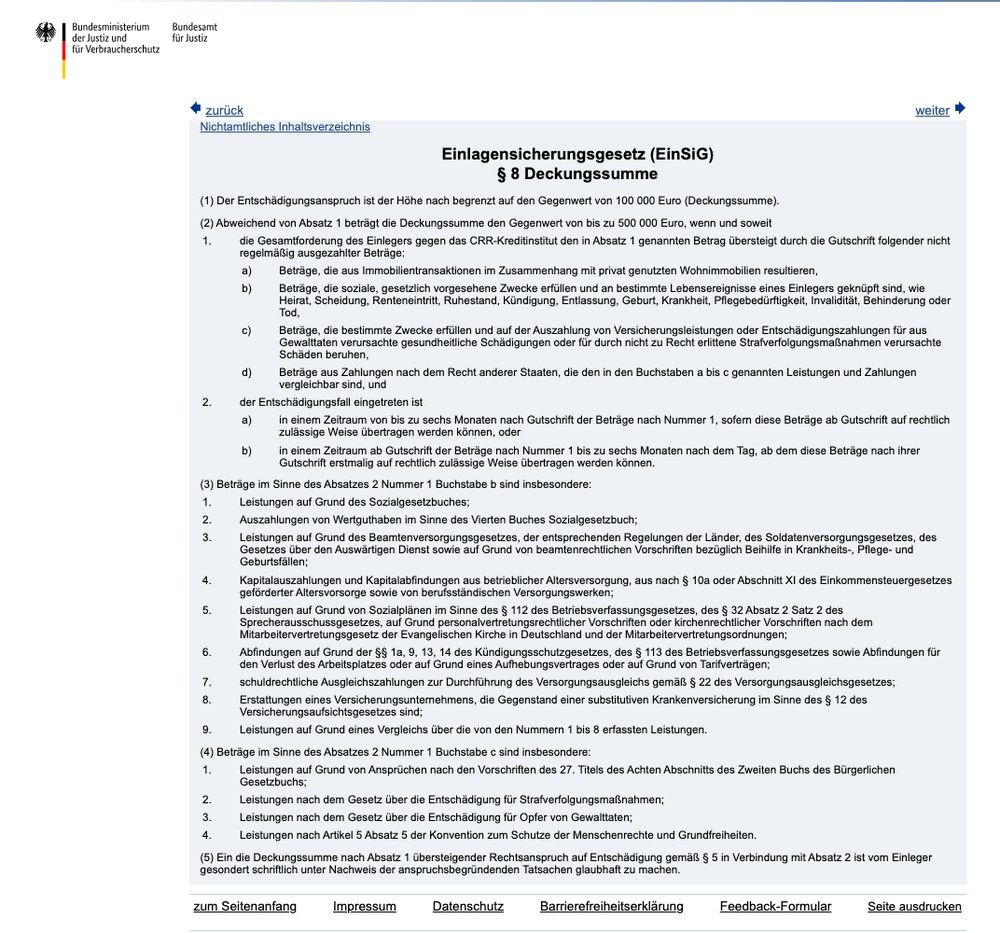
§ 8 Abs. 2 EinSiG hebt die Deckung vorübergehend auf bis zu 500.000 € an, wenn dein Guthaben durch bestimmte Einmalzahlungen über die normale Grenze steigt.
Erfasst sind unter anderem:
- Beträge aus Immobiliengeschäften mit privat genutztem Wohneigentum (§ 8 Abs. 2 Nr. 1 lit. a)
- Zahlungen mit sozialem, gesetzlich vorgesehenem Zweck, die an Lebensereignisse anknüpfen: Heirat, Scheidung, Ruhestand, Kündigung, Entlassung, Geburt, Krankheit, Pflegebedürftigkeit, Invalidität, Behinderung, Tod (lit. b). § 8 Abs. 3 nennt dazu Beispiele. Die Aufzählung ist ausdrücklich nicht abschließend: Leistungen nach dem Sozialgesetzbuch, Beamtenversorgung, Kapitalauszahlungen aus betrieblicher Altersversorgung, geförderter Altersvorsorge und berufsständischen Versorgungswerken, Wertguthaben nach dem Sozialgesetzbuch, Sozialplanleistungen, Abfindungen für den Verlust des Arbeitsplatzes (auch aus einem Aufhebungsvertrag oder Tarifvertrag), Erstattungen der privaten Krankenversicherung, Versorgungsausgleich.
- Versicherungs- oder Entschädigungszahlungen nach lit. c. Der Wortlaut nennt aus Gewalttaten verursachte gesundheitliche Schädigungen und Schäden aus nicht zu Recht erlittenen Strafverfolgungsmaßnahmen; § 8 Abs. 4 nennt als Beispiele aber ausdrücklich auch Leistungen aus unerlaubter Handlung (§§ 823 ff. BGB). Ob etwa Schmerzensgeld aus einem Verkehrsunfall erfasst ist, lässt sich aus dem Gesetz nicht eindeutig beantworten. Wer sich darauf berufen will, sollte den Betrag anmelden und belegen.
- Vergleichbare Zahlungen nach dem Recht anderer Staaten (lit. d). Das betrifft etwa Grenzgänger und Renten aus dem Ausland.
Zwei Bedingungen kommen hinzu, und beide werden leicht übersehen:
Das Zeitfenster beträgt sechs Monate. Der Entschädigungsfall muss innerhalb von sechs Monaten nach der Gutschrift eintreten, beziehungsweise nach dem Tag, ab dem du über den Betrag erstmals rechtlich verfügen kannst.
Du musst diesen Teil selbst geltend machen. Die regulären 100.000 € werden nach § 14 Abs. 3 EinSiG „ohne dass es eines Antrags beim Einlagensicherungssystem bedarf“ ausgezahlt. Da passiert alles von Amts wegen.
Für den übersteigenden Betrag gilt das nicht. § 8 Abs. 5 EinSiG verlangt, dass dieser Anspruch
„gesondert schriftlich unter Nachweis der anspruchsbegründenden Tatsachen glaubhaft zu machen“
ist. Im Klartext: Du musst schreiben, den Anlass benennen und ihn belegen, etwa mit dem Kaufvertrag über die Wohnimmobilie oder dem Bescheid über die Abfindung. Ohne diesen Schritt bleibt es bei 100.000 €.
Eine verbreitete Fehlannahme: die Erbschaft
Gelegentlich liest man, eine Erbschaft falle unter die erhöhte Deckung. Das ist so nicht richtig. Der Katalog des § 8 nennt die Erbschaft als solche nicht.
Erfasst sind Leistungen, die an das Lebensereignis Tod anknüpfen und einem sozialen, gesetzlich vorgesehenen Zweck dienen, etwa eine Hinterbliebenenversorgung. Das geerbte Bankguthaben selbst gehört nicht dazu. Entscheidend ist also nicht der Anlass, sondern ob der konkrete Betrag unter einen der gesetzlichen Tatbestände fällt.
Reform beschlossen: Die EU hat die Einlagensicherungsrichtlinie mit der Richtlinie (EU) 2026/804 geändert (Amtsblatt vom 20.04.2026). Deutschland muss sie bis 2028 umsetzen. Danach gilt für vorübergehend hohe Guthaben ein Schutz von mindestens 500.000 € zusätzlich zu den 100.000 €, bei Immobiliengeschäften natürlicher Personen zwischen 500.000 € und höchstens 2,5 Mio. €; welchen Betrag Deutschland wählt, ist noch offen. Bis zur Umsetzung gilt das hier beschriebene Recht.
Und oberhalb der Deckungssumme?
Hier lohnt eine genaue Formulierung, weil oft zu kurz gesprochen wird.
Oberhalb von 100.000 € (bei erhöhter Deckung oberhalb des erhöhten Betrags) endet der gesetzliche Entschädigungsanspruch. Das heißt nicht, dass der Betrag verschwindet: Die vertragliche Forderung gegen die Bank besteht weiter und bleibt in einem Insolvenzverfahren als Insolvenzforderung bestehen.
Und sie ist dort keine gewöhnliche Insolvenzforderung. § 46f Abs. 4 KWG ordnet eine Rangfolge an: Im ersten Rang stehen die gedeckten Einlagen und die Ansprüche, die durch die Entschädigung auf das Sicherungssystem übergegangen sind. Direkt dahinter, im zweiten Rang, stehen die entschädigungsfähigen Einlagen von natürlichen Personen sowie von Kleinst-, kleinen und mittleren Unternehmen, also genau der Teil oberhalb der Deckungssumme. Erst danach kommen die übrigen Insolvenzgläubiger.
Eine Garantie ist das nicht, und eine Quote sagt es auch nicht voraus. Aber es ist eine deutlich bessere Ausgangsposition, als der Satz „dann ist es eine Insolvenzforderung wie jede andere“ nahelegt.
Zusätzlich unterhalten mehrere Bankengruppen freiwillige Sicherungssysteme, die über die gesetzliche Grenze hinausgehen. Deren Reichweite richtet sich nach dem jeweiligen Regelwerk und ist mit dem gesetzlichen Anspruch nicht gleichzusetzen. Ein einklagbarer Kundenanspruch kann dort ausgeschlossen sein. Was im Einzelnen gilt, ist Thema von Teil 6 dieser Serie.
So prüfst du es für dein eigenes Konto
Jede Bank muss dir den „Informationsbogen für den Einleger“ aushändigen. Darin steht, welches Sicherungssystem zuständig ist, und er kann weitere Marken desselben Instituts ausweisen.
Er ist gesetzlich vorgeschrieben, aber keine behördliche Urkunde. Er ist eine Information des Instituts über sich selbst. Als alleinige Nachweisquelle sollte man ihn deshalb nicht nehmen. Ergänzend lohnt der Blick in die aktuelle Institutsliste des Sicherungssystems und in die eigenen Vertragsunterlagen. Maßgeblich ist, was dort steht, nicht was die Werbung nahelegt.
Drei Fragen helfen beim eigenen Überblick:
- Bei welcher juristischen Person liegt das Geld? Der vollständige Name samt Rechtsform steht im Vertrag und im Impressum.
- Welche weiteren Marken gehören zu diesem Institut?
- Welche Anteile stehen den Kontoinhabern bei Gemeinschaftskonten zu?
Häufige Fragen
Gilt die Einlagensicherung pro Person oder pro Konto?
Pro Person und pro Institut. Mehrere Konten bei derselben Bank werden nach § 7 Abs. 3 EinSiG zusammengerechnet.
Wie viel ist bei einem Ehepaar gedeckt?
Bei einem Gemeinschaftskonto zählt jeder Inhaber für sich. Ohne abweichende Vereinbarung wird zu gleichen Teilen zugerechnet, also je 100.000 €. Eigene Einzelkonten bei derselben Bank kommen hinzu und können die Grenze überschreiten.
Macht es einen Unterschied, ob es ein Oder- oder ein Und-Konto ist?
Für die Höhe der Deckung entscheidet die Kontenform nicht für sich allein. Maßgeblich ist der Anteil des einzelnen Kontoinhabers an der Einlage. Die Verfügungsregel des Kontovertrags ist davon zu unterscheiden, kann bei der Ermittlung der Anteile aber eine Rolle spielen.
Wann gelten 500.000 € statt 100.000 €?
Bei bestimmten Einmalzahlungen nach § 8 Abs. 2 EinSiG, unter anderem aus dem Verkauf privat genutzten Wohneigentums oder aus gesetzlich benannten sozialen Leistungen. Die erhöhte Deckung gilt sechs Monate ab Gutschrift und muss gesondert angemeldet und nachgewiesen werden.
Ist eine Erbschaft zusätzlich gedeckt?
Nicht allein deshalb, weil es eine Erbschaft ist. Entscheidend ist, ob der konkrete Betrag unter einen der Tatbestände des § 8 EinSiG fällt.
Muss ich einen Antrag stellen?
Für die regulären 100.000 € nicht: § 14 Abs. 3 EinSiG sieht die Auszahlung ohne Antrag vor. Für den Teil oberhalb dieser Summe nach § 8 Abs. 5 schon.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert, von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank? (dieser Beitrag)
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 7 EinSiG — Umfang und Berechnung des Entschädigungsanspruchs, Gemeinschafts- und Treuhandkonten
- § 8 EinSiG — Deckungssumme und zeitweilig erhöhte Deckung
- § 14 EinSiG — Prüfung und Erfüllung der Ansprüche
- § 16 EinSiG — Übergang des Anspruchs auf das Sicherungssystem
- § 46f KWG — Rangfolge der Insolvenzforderungen
- Informationsbogen für den Einleger der jeweiligen Bank
Quellen zuletzt geprüft am 05.10.2026. Gesetzliche Grundregeln werden jährlich und zusätzlich bei jeder Gesetzesänderung überprüft.
Offenlegung: Diese Website vermittelt physische Edelmetalle — daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Dieser Beitrag gibt die zum Stand-Datum geltende Fassung des Einlagensicherungsgesetzes wieder. Er trifft keine Aussage über die Bonität einzelner Institute.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.