

Neobroker:Warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
Die kurze Antwort
Bei Neobrokern liegt dein nicht investiertes Guthaben typischerweise nicht bei einer einzigen Bank, sondern verteilt auf mehrere, häufig in verschiedenen Ländern, teilweise zusätzlich in einem Geldmarktfonds.
Welcher Anteil bei welcher Bank liegt, veröffentlichen die Anbieter in der Regel nicht.
Daraus folgt ein Befund, der in vielen Übersichten nicht sichtbar wird: Aus öffentlich zugänglichen Angaben kannst du in der Regel nicht sicher feststellen, welches Sicherungssystem für dein Guthaben zuständig wäre. Du kannst nur feststellen, welche in Betracht kommen.
Das heißt nicht, dass kein Schutz besteht. Es heißt, dass zwei Dinge aus öffentlichen Angaben offenbleiben: das zuständige System und die Frage, ob dein Broker-Guthaben mit eigenen Guthaben bei derselben Bank zusammengerechnet wird. Das zweite ist praktisch bedeutsamer.
Warum ein Neobroker keine einheitliche Konstellation ist
Vier Rollen, die häufig durcheinandergehen:
| Rolle | Wer das ist | Wofür es zählt |
|---|---|---|
| Der Broker | dein Vertragspartner für den Wertpapierhandel | Aufsichtsstatus, Depotführung |
| Die Partnerbank | führt das Konto, auf dem dein Geld liegt | hier entscheidet sich die Einlagensicherung |
| Das Treuhandsammelkonto | ein Konto der Partnerbank, auf dem viele Kundengelder gemeinsam liegen | Zurechnung zum einzelnen Kunden |
| Der Geldmarktfonds | Anlagevehikel für höhere Beträge | keine Einlagensicherung |
Die entscheidende Regel:
Nicht der Sitz des Brokers bestimmt den Einlagenschutz, sondern die rechtliche Struktur der Stelle, bei der dein konkretes Guthaben geführt wird.
Ein Broker mit deutscher Lizenz kann Kundengeld bei ausländischen Banken führen. Ein ausländischer Broker kann es bei einer deutschen Bank führen. Der Markenname sagt darüber nichts.
Die drei Wege, die dein Geld nehmen kann
Einlage bei einer Partnerbank. Dann greift die Einlagensicherung dieser Bank: je Einleger und je Institut, im Rahmen der gesetzlichen Deckungssumme.
Anteil an einem Geldmarktfonds. Dann greift die Einlagensicherung nicht. Bei einem inländischen Sondervermögen ist das Fondsvermögen nach § 92 KAGB vom eigenen Vermögen der Kapitalverwaltungsgesellschaft getrennt. Das verringert das Insolvenzrisiko der Verwaltungsgesellschaft, beseitigt aber weder Markt- und Liquiditätsrisiken noch Abwicklungs- und Verwahrrisiken. Bei ausländischen Strukturen kann die Rechtsform abweichen. „Sondervermögen“ ist dann nicht automatisch der zutreffende Begriff.
Zahlungs- oder E-Geld-Institut. Dann gilt nicht die Einlagensicherung, sondern die Sicherung der Kundengelder nach dem Zahlungsdiensteaufsichtsgesetz. Ein anderer Mechanismus mit anderen Voraussetzungen; die 100.000-€-Grenze ist hier nicht der Maßstab.
Der Punkt, an dem es unbestimmbar wird
Liegt das Geld auf einem Treuhandsammelkonto, hängt die Zurechnung zum einzelnen Kunden an der Ausgestaltung dieses Kontos. § 7 Abs. 4a EinSiG stellt für offene Treuhandkonten auf den wirtschaftlich Berechtigten ab. Es verlangt dafür aber, dass das Konto in der Kontobezeichnung eindeutig als offenes Treuhandkonto gekennzeichnet ist oder hätte gekennzeichnet werden müssen, und zusätzlich den Nachweis des Treuhandverhältnisses. Kumulativ ist also: Kennzeichnung beziehungsweise Kennzeichnungspflicht und Nachweis. Ein Versäumnis bei der Kennzeichnung schadet nicht, wenn das Konto hätte gekennzeichnet werden müssen.
Fehlt eine der Voraussetzungen, gilt der Kontoinhaber als Einleger. Dann sind alle Kunden zusammen nur einmal gedeckt, oder gar nicht, wenn der Kontoinhaber selbst ein Kredit-, Finanz- oder Wertpapierinstitut ist (§ 6 EinSiG).
Kommt hinzu, dass viele Anbieter mehrere Partnerbanken nutzen und dein Guthaben auf einige davon verteilen, ohne offenzulegen, auf welche.
Und selbst wenn du die Bank kenntest, wäre eine Frage noch offen. Hat die Partnerbank ihren Sitz in einem anderen EWR-Staat und unterhält sie eine deutsche Zweigniederlassung, kommt § 57 EinSiG in Betracht. Dann wickelt ein inländisches Sicherungssystem die Erstattung im Auftrag des Herkunftssystems ab, und zwar nur, soweit es die Mittel vorher vom Herkunftssystem erhalten hat. Das setzt aber voraus, dass das konkrete Treuhandsammelkonto dieser deutschen Zweigniederlassung zugeordnet ist. Die bloße Existenz irgendeiner deutschen Niederlassung derselben Bank genügt nicht.
Die zwei Informationslücken — und welche praktisch schwerer wiegt
Erstens: Du weißt nicht, welches nationale System zuständig wäre. Das ist unbefriedigend und nicht bedeutungslos: Je nach Land wird in anderer Währung erstattet, und das Verfahren läuft über ein ausländisches System. Bei einer schwedischen Partnerbank etwa wird in Kronen erstattet. Für die Abrechnung im Entschädigungsfall brauchen Broker und Partnerbank diese Zuordnung; öffentlich ist sie nicht.
Zweitens, und das ist der wichtigere Punkt: Öffentlich lässt sich oft nicht bestimmen, ob eigene Guthaben mit dem Broker-Anteil zusammengerechnet werden.
Eine Einschränkung gehört dazu, weil sich das bewegt: Einzelne Anbieter zeigen ihren Kunden inzwischen in der App oder im Vertragsbereich, bei welchen Partnerbanken das eigene Guthaben liegt. Wer wissen will, woran er ist, sollte also zuerst dort nachsehen und im Zweifel den Anbieter direkt fragen. Was weiterhin meist fehlt, ist die öffentliche Nachprüfbarkeit und damit die Möglichkeit, sich die Antwort selbst zu erschließen, ohne dem Anbieter glauben zu müssen.
Ein Beispiel macht es deutlich. Du hast 80.000 € bei einer großen Bank und zusätzlich 40.000 € nicht investiertes Guthaben bei einem Broker. Liegt der Broker-Anteil zufällig bei genau dieser Bank und wird er dir als Treugeber zugerechnet, kommen beide Beträge zusammen: 120.000 €, davon 100.000 € gedeckt. Liegt er bei einer anderen, sind beide vollständig gedeckt.
Welcher der beiden Fälle vorliegt, ergibt sich aus öffentlichen Unterlagen in der Regel nicht. Beim eigenen Anbieter lässt es sich aber häufig erfragen oder in den Kundeninformationen nachlesen. Für Guthaben in dieser Größenordnung ist es die Frage, die sich wirklich lohnt.
Eine Fallstudie — kein Marktüberblick
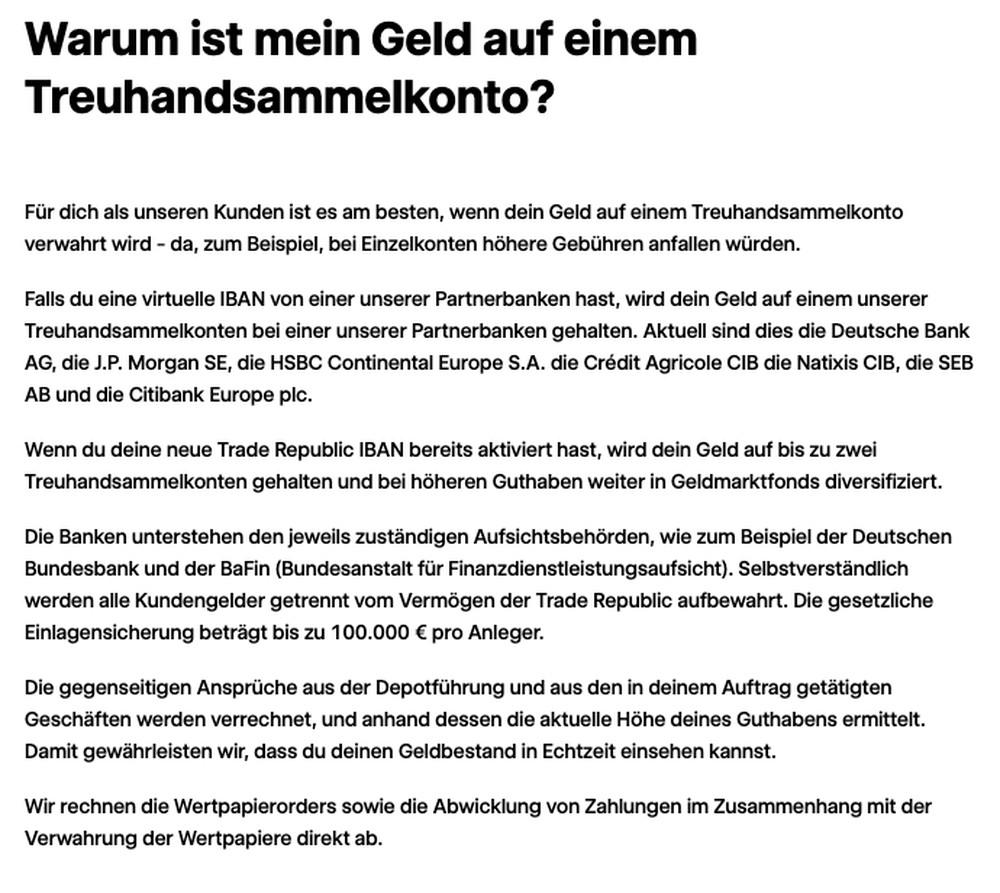
Beispiel für ein Verwahrungsmodell, keine vollständige Marktübersicht. Die Angaben sind der öffentlichen Kundeninformation des Anbieters entnommen. Der Anbieter veröffentlicht die individuelle Aufteilung auf Partnerbanken und Fonds nicht vollständig. Deshalb lässt sich aus den öffentlich verfügbaren Informationen weder das konkret zuständige Sicherungssystem noch die Anwendung von § 57 EinSiG für den einzelnen Kunden abschließend bestimmen.
Trade Republic, Prüfstand 05.10.2026, Quelle: Support-Seite des Anbieters zum Treuhandsammelkonto.
Genannte Partnerbanken, wörtlich: „Deutsche Bank AG, die J.P. Morgan SE, die HSBC Continental Europe S.A. die Crédit Agricole CIB die Natixis CIB, die SEB AB und die Citibank Europe plc“. Eine weitere Support-Seite des Anbieters („Wie sind meine Gelder gesichert?“) nennt zusätzlich die Société Générale SA, also acht Banken. Eine abschließende Liste lässt sich aus den öffentlichen Angaben derzeit nicht widerspruchsfrei bestimmen. Kundengelder werden „getrennt vom Vermögen der Trade Republic aufbewahrt“, bei aktivierter IBAN auf „bis zu zwei Treuhandsammelkonten“. Höhere Guthaben werden „weiter in Geldmarktfonds diversifiziert“.
| Prüffrage | Ergebnis |
|---|---|
| Erlaubnis des Anbieters? | Kreditinstitut mit Vollbanklizenz; nicht investiertes Guthaben wird laut Kundeninformation dennoch treuhänderisch bei Partnerbanken bzw. in Geldmarktfonds gehalten |
| Mögliche Partnerbanken bekannt? | ja, aber uneinheitlich: sieben auf der Seite zum Treuhandsammelkonto, acht auf einer weiteren Support-Seite (zusätzlich Société Générale SA) |
| Individuelle Partnerbank bekannt? | öffentlich nicht eindeutig erkennbar |
| Anteil je Partnerbank bekannt? | nein |
| Fondsposition möglich? | ja, bei höheren Guthaben |
| Individuelles Sicherungssystem bestimmbar? | nicht abschließend |
| Anwendung von § 57 EinSiG bestimmbar? | nur bei Kenntnis der konkreten Bank und der Zuordnung des Kontos zu einer deutschen Zweigniederlassung |
| Eigene Guthaben bei derselben Bank aggregierbar? | ohne individuelle Zuteilung nicht zuverlässig |
Diese Fallstudie steht hier nicht, um einen Anbieter zu bewerten. Sie steht hier, weil sie zeigt, wie weit man mit öffentlich verfügbaren Informationen kommt und wo die Grenze verläuft.
Was du trotzdem prüfen kannst
| Schritt | Was du suchst | Wo es steht |
|---|---|---|
| 1 | Welche Erlaubnis hat der Anbieter: Bank, Zahlungs- oder E-Geld-Institut? | Impressum, Vertragsunterlagen, Aufsichtsregister |
| 2 | Wohin fließt nicht investiertes Guthaben laut Vertrag? | AGB, Kundeninformationen zur Einlagensicherung |
| 3 | Welche Partnerbanken kommen in Betracht, in welchen Ländern? | Kundeninformation, Informationsbögen je Partnerbank |
| 4 | Falls Fonds: welcher Fonds, welches Domizil, welche Rechtsform? | Fondsunterlagen, Basisinformationsblatt |
| 5 | Habe ich eigene Konten bei einer dieser Partnerbanken? | eigene Übersicht |
| 6 | Prüfdatum notieren | — |
Schritt 5 ist derjenige, den du wirklich selbst in der Hand hast. Wenn eine der möglichen Partnerbanken dieselbe ist, bei der du ohnehin ein Konto führst, solltest du das bei deiner Planung berücksichtigen, auch ohne zu wissen, ob es im Einzelfall tatsächlich zusammenfällt.
Und das Depot?
Wertpapiere im Depot sind eine andere Rechtsposition. Sie werden für dich verwahrt und gehören regelmäßig nicht zur Insolvenzmasse der depotführenden Bank. Im Regelfall der Girosammelverwahrung bist du Miteigentümer nach Bruchteilen am Sammelbestand (§ 6 DepotG); bei Sonderverwahrung Alleineigentümer, bei Verwahrung im Ausland besteht ein treuhänderischer Herausgabeanspruch.
„Depotwertpapiere sind Sondervermögen“ ist dabei eine verbreitete, aber ungenaue Formulierung. Sondervermögen ist ein investmentrechtlicher Begriff für Fondsvermögen. Die Position des Depotkunden ist im Regelfall Miteigentum am Sammelbestand nach § 6 DepotG.
Kann ein Institut bestimmte Verbindlichkeiten aus Wertpapiergeschäften nicht erfüllen, kann unter den Voraussetzungen des Anlegerentschädigungsgesetzes ein gesonderter Entschädigungsanspruch bestehen. Dieser ist nach § 4 AnlEntG grundsätzlich auf 90 Prozent der Verbindlichkeiten und 20.000 € begrenzt. Das ist nicht die Einlagensicherung und wird regelmäßig damit verwechselt.
Häufige Fragen
Welche Einlagensicherung gilt bei einem Neobroker?
Die der Bank, bei der dein Guthaben tatsächlich geführt wird. Da viele Anbieter mehrere Partnerbanken nutzen und die Zuteilung nicht offenlegen, lässt sich das öffentlich häufig nicht abschließend feststellen.
Warum lässt sich die zuständige Partnerbank nicht eindeutig bestimmen?
Weil Guthaben auf Treuhandsammelkonten bei mehreren Banken verteilt wird und die Anbieter die individuelle Aufteilung in der Regel nicht veröffentlichen.
Heißt das, mein Geld ist ungeschützt?
Nicht ohne Weiteres. Schutz für den einzelnen Kunden besteht, wenn das Sammelkonto eindeutig als offenes Treuhandkonto gekennzeichnet ist oder hätte gekennzeichnet werden müssen und das Treuhandverhältnis nachgewiesen wird (§ 7 Abs. 4a EinSiG). Fehlt das, wird die Einlage dem Kontoinhaber zugerechnet, also dem Broker. Ist er selbst ein Kredit-, Finanz- oder Wertpapierinstitut, ist eine solche Einlage nach § 6 EinSiG nicht entschädigungsfähig. Ob die Voraussetzungen erfüllt sind, lässt sich von außen nicht prüfen.
Gilt § 57 EinSiG bei ausländischen Partnerbanken?
Nur wenn die Bank ihren Sitz in einem anderen EWR-Staat hat, eine deutsche Zweigniederlassung unterhält und das konkrete Konto dieser Zweigniederlassung zugeordnet ist. Eine deutsche Niederlassung allein genügt nicht.
Werden meine eigenen Bankguthaben mit dem Broker-Guthaben zusammengerechnet?
Wenn beide bei derselben juristischen Person liegen und das Treuhandguthaben dir zugerechnet wird (§ 7 Abs. 4a EinSiG), ja. Die Deckungssumme gilt je Einleger und Institut. Ob das im Einzelfall zutrifft, lässt sich ohne Kenntnis der Zuteilung nicht zuverlässig prüfen.
Bedeuten zwei Partnerbanken doppelten Schutz?
Nicht automatisch. Es kommt auf die tatsächliche Verteilung, die Zurechnung im Treuhandmodell und auf eigene Guthaben bei denselben Banken an.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert, von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt — dieser Beitrag
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 7 Abs. 4a EinSiG — offene Treuhandkonten
- § 8 EinSiG — Deckungssumme
- § 57 EinSiG — Zweigniederlassungen von CRR-Kreditinstituten aus dem EWR
- § 92 KAGB — Sondervermögen
- § 4 AnlEntG — Umfang der Anlegerentschädigung
- Kundeninformation des in der Fallstudie genannten Anbieters, abgerufen am 05.10.2026
Quellen zuletzt geprüft am 05.10.2026. Die Fallstudie wird halbjährlich überprüft; Verwahrungsmodelle und Partnerbanken ändern sich.
Offenlegung: Diese Website vermittelt physische Edelmetalle, und daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Dieser Beitrag beschreibt Konstruktionen und enthält ein Beispiel, keinen Marktüberblick und keine Bewertung einzelner Anbieter. Maßgeblich sind stets die aktuellen Unterlagen des jeweiligen Anbieters.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.