

Marke, Bank und Heimatland:Welches System für dein Konto zuständig ist
Die kurze Antwort
Die Deckungssumme gilt je Kreditinstitut, und ein Institut kann unter mehreren Namen auftreten. Wer sein Geld auf zwei Marken desselben Hauses verteilt, hat nicht zweimal 100.000 € gedeckt, sondern einmal.
Umgekehrt genauso: Zwei Gesellschaften desselben Konzerns können getrennte Institute mit getrennten Grenzen sein.
Sitzt die Bank in einem anderen EWR-Staat, stammt der Schutz rechtlich von dort. Die Auszahlung läuft deshalb aber nicht zwangsläufig im Ausland. Bei einer deutschen Zweigniederlassung wickelt ein inländisches Sicherungssystem sie im Auftrag ab.
Entscheidend ist also nicht der Markenname, sondern die juristische Person hinter dem Konto.
Warum der Markenname nichts beweist
Banken werden verkauft, verschmolzen und umbenannt. Was als eigenständiges Haus begann, kann heute eine Marke innerhalb eines größeren Instituts sein. Die Website bleibt, die Rechtsperson dahinter ist eine andere.
Für die Einlagensicherung zählt allein die Rechtsperson.
Die beste Quelle dafür ist der Informationsbogen für den Einleger, den jede Bank aushändigen muss. Er ist gesetzlich vorgeschrieben, aber keine behördliche Urkunde. Er stammt vom Institut selbst. Dort steht das zuständige Sicherungssystem, und er kann die weiteren Marken desselben Instituts ausdrücklich benennen.
Der Informationsbogen der Deutsche Bank AG etwa führt Postbank, DSL Bank, FYRST und maxblue als Marken desselben Instituts auf. Für Kunden ist das die belastbarere Auskunft, als eine Marke in einer Institutsliste zu suchen und dort nicht zu finden.
Ein häufiger Fehlschluss: Dass eine Marke in der Liste der zugeordneten Institute nicht auftaucht, kann ein Hinweis sein — ein Beweis für eine Verschmelzung ist es nicht. Für eine belastbare Aussage braucht es den Informationsbogen, die Vertragsunterlagen oder einen Handelsregisterauszug.
Prüfstand dieses Beispiels (Deutsche Bank, Postbank): 02.09.2026. Solche Zuordnungen ändern sich; vor eigenen Entscheidungen bitte aktuell nachsehen.
Die sechs Konstellationen
| Konstellation | Zuständiges Sicherungssystem | Praktische Abwicklung | § 57 EinSiG |
|---|---|---|---|
| Bank mit Sitz in Deutschland (auch deutsche Tochtergesellschaft) | deutsches System | deutsches Sicherungssystem | nein |
| EWR-Bank mit deutscher Zweigniederlassung | System des Herkunftsstaats | inländisches System zahlt im Auftrag des Herkunftssystems | ja |
| EWR-Bank ohne deutsche Zweigniederlassung, direkte grenzüberschreitende Geschäftsbeziehung | System des Herkunftsstaats | grundsätzlich unmittelbar über das Herkunftssystem | nein |
| Zweigstelle einer Bank mit Sitz außerhalb des EWR | grundsätzlich deutsches System, sofern keine Befreiung nach § 59 EinSiG besteht | bei deutscher Zuordnung über das deutsche Sicherungssystem | nein (§ 59 EinSiG) |
| Broker mit Partnerbank | richtet sich nach der jeweiligen Partnerbank | abhängig von deren Struktur | nur wenn die Partnerbank eine deutsche Zweigniederlassung einer EWR-Bank ist und das Konto ihr zugeordnet ist |
| Guthaben im Geldmarktfonds | keine Einlagensicherung | Fondsrecht und Verwahrstruktur | nein |
Der Unterschied zwischen Tochtergesellschaft und Zweigniederlassung ist dabei der folgenreichste und von außen kaum zu sehen. Eine Tochter ist eine eigene juristische Person mit eigener Lizenz. Eine Zweigniederlassung ist rechtlich Teil der ausländischen Mutter.
Wenn die Bank im EWR-Ausland sitzt
Hier wird häufig zu kurz gedacht und von der Herkunft des Schutzes auf die Herkunft des Verfahrens geschlossen. Das Gesetz sieht etwas anderes vor.
§ 57 Abs. 1 EinSiG:
„Ein inländisches Einlagensicherungssystem nach diesem Gesetz hat die Aufgabe, die Erstattung von Einlagen der Zweigniederlassungen eines CRR-Kreditinstituts mit Sitz in einem anderen Staat des Europäischen Wirtschaftsraums im Namen und entsprechend den Anweisungen des Einlagensicherungssystems des Herkunftsmitgliedstaats durchzuführen, soweit das inländische Einlagensicherungssystem die notwendigen Mittel zur Einlegerentschädigung vor der Auszahlung von dem Einlagensicherungssystem des Herkunftsmitgliedstaats erhalten hat.“
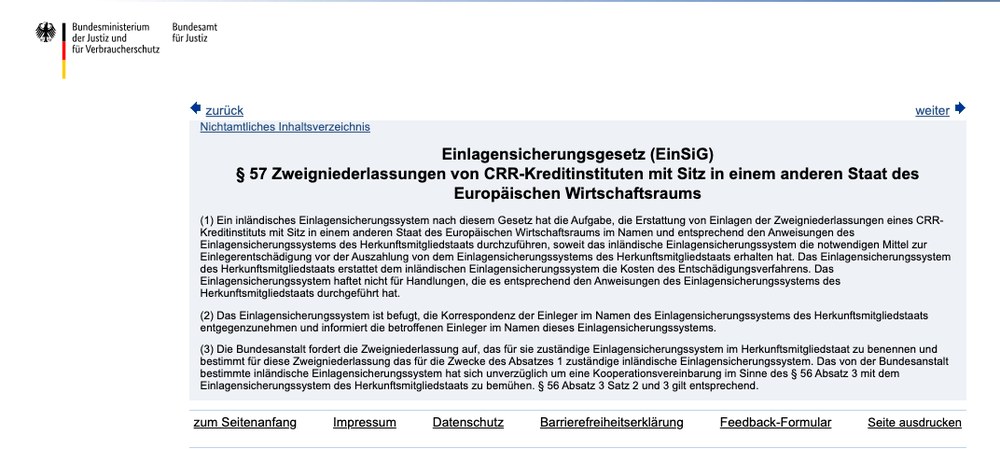
Nach Abs. 2 nimmt das inländische System außerdem die Korrespondenz entgegen und informiert die Einleger. Nach Abs. 3 bestimmt die BaFin, welches deutsche System dafür zuständig ist.
Was das bedeutet: Bei einer deutschen Zweigniederlassung einer EWR-Bank kommt der Schutz rechtlich aus dem Herkunftsstaat. Die Auszahlung läuft aber über ein deutsches System, auf Deutsch, mit deutschem Ansprechpartner. Finanzierung, rechtliche Zuständigkeit und praktische Kommunikation sind auseinanderzuhalten.
Zwei Einschränkungen, die dazugehören:
§ 57 gilt nur für Zweigniederlassungen. Führst du die Geschäftsbeziehung unmittelbar grenzüberschreitend mit einem Institut ohne deutsche Zweigniederlassung, greift die Vorschrift nicht. Dann läuft das Verfahren grundsätzlich über das Herkunftssystem.
Und die Existenz einer deutschen Zweigniederlassung allein genügt nicht. Das konkrete Konto muss dieser Zweigniederlassung zugeordnet sein. Dass dieselbe Bank irgendwo in Deutschland eine Niederlassung unterhält, sagt über dein Konto nichts.
Die Deckungssumme ist im EWR harmonisiert: 100.000 € oder der Gegenwert in Landeswährung. In Staaten ohne Euro wird in Landeswährung erstattet, bei einer schwedischen Bank etwa in Kronen bis zu einem dort festgesetzten Betrag. Unterschiedlich sind außerdem das zuständige System, die Finanzierung und, außerhalb des § 57, Verfahren und Ansprechpartner.
Für Zweigstellen von Banken mit Sitz außerhalb des EWR gilt § 57 nicht. Sie sind grundsätzlich dem deutschen System zugeordnet, in der Regel der Entschädigungseinrichtung deutscher Banken. § 59 EinSiG erlaubt der BaFin, eine solche Zweigstelle auf Antrag von der deutschen Zuordnung zu befreien, wenn im Herkunftsstaat ein gleichwertiger Schutz besteht. Ein aktuelles Beispiel für eine solche, dem deutschen System zugeordnete Zweigstelle ist der Entschädigungsfall der Bank Sepah-Iran, Filiale Frankfurt am Main (festgestellt am 10.09.2026, siehe Teil 7).
Drei Beispiele aus der Praxis
Wie unterschiedlich die Konstellationen sind, zeigen drei bekannte Anbieter. Grundlage sind jeweils die Einlegerinformationen und Geschäftsbedingungen der Anbieter sowie die Angaben der BaFin, Prüfstand 05.10.2026. Die Beispiele beziehen sich auf die jeweiligen Giro- und Zahlungskonten; bei anderen Produkten desselben Anbieters kann die rechtliche Konstruktion und damit die Sicherung abweichen. Sie beschreiben die Zuordnung und sind kein Vergleich und keine Empfehlung.
| Anbieter | Kontoführendes Institut | Sitz | Gesetzliche Sicherung | Freiwillige Zusatzsicherung |
|---|---|---|---|---|
| Revolut | Revolut Bank UAB; bei deutscher IBAN in der Regel über deren Zweigniederlassung Deutschland, Berlin (HRB 249024 B) | Litauen (Vilnius) | litauisches System „Indėlių ir investicijų draudimas“, 100.000 €. Ausnahme Tagesgeld ab 04.08.2026: Treuhandkonto bei der Deutsche Bank AG, Entschädigungseinrichtung deutscher Banken, 100.000 € |
keine genannt |
| ING | ING-DiBa AG | Deutschland (Frankfurt am Main) | Entschädigungseinrichtung deutscher Banken, 100.000 € | Einlagensicherungsfonds des Bankenverbands (ohne Rechtsanspruch) |
| N26 | N26 Bank SE | Deutschland (Berlin) | Entschädigungseinrichtung deutscher Banken, 100.000 € | keine genannt |
Revolut. Wer in Deutschland wohnt und ein Konto mit deutscher IBAN hat, ist in der Regel Kunde der Revolut Bank UAB, Zweigniederlassung Deutschland, mit Sitz in Berlin. Maßgeblich ist der Vertrag, nicht die IBAN; welche Gesellschaft dein Konto führt, zeigt die App im Profil ganz unten an. Für Höhe und Herkunft des Schutzes macht das keinen Unterschied, denn die Zweigniederlassung ist keine eigene Bank, sondern Teil der litauischen Revolut Bank UAB. Der gesetzliche Schutz stammt deshalb aus Litauen.
Weil die Revolut Bank UAB eine Zweigniederlassung in Deutschland betreibt, gilt § 57 EinSiG: Die BaFin bestimmt ein deutsches Einlagensicherungssystem, das im Entschädigungsfall für die Kunden der Zweigniederlassung die Auszahlung übernimmt. Es handelt im Namen und nach den Anweisungen des litauischen Systems und zahlt erst aus, wenn es die Mittel von dort erhalten hat. Wie viel dir zusteht und welche Einlagen gesichert sind, richtet sich weiterhin nach litauischem Recht. Welches deutsche System die BaFin bestimmt hat, ist öffentlich nicht angegeben (Stand 05.10.2026).
Die Grenze von 100.000 € gilt für alle Einlagen bei der Revolut Bank UAB zusammen, ob bei der Zweigniederlassung oder beim Hauptsitz. Eine Ausnahme gilt für Tagesgeldkonten, die ab dem 04.08.2026 eröffnet wurden: Deren Guthaben hält Revolut nach den Tagesgeld-Bedingungen treuhänderisch auf einem Sammelkonto bei der Deutsche Bank AG. Dafür gilt die deutsche gesetzliche Sicherung bis 100.000 €, getrennt von der litauischen Grenze für dein übriges Revolut-Guthaben. Revolut weist darauf hin, dass du das Ausfallrisiko der Deutschen Bank trägst und dass die Gelder bei Ende der Vereinbarung wieder unter die litauische Sicherung fallen. Tagesgeldkonten, die vor dem 04.08.2026 eröffnet wurden, sowie Gemeinschafts- und Kinder-Tagesgeld bleiben Einlagen bei Revolut. Eine freiwillige Zusatzsicherung nennen die Geschäftsbedingungen nicht. Die Deutsche Bank AG wirkt zwar am freiwilligen Einlagensicherungsfonds mit; ob dieser Schutz auch Revolut-Kunden über die Treuhandkonstruktion erreicht, ist öffentlich nicht geklärt.
ING. Die ING in Deutschland ist die ING-DiBa AG, eine deutsche Bank. Dass die Konzernmutter ING Groep N.V. in den Niederlanden sitzt, ändert daran nichts: Zuständig ist die Entschädigungseinrichtung deutscher Banken, nicht das niederländische System. Alle Einlagen bei der ING-DiBa AG zählen für die 100.000 € zusammen, auch solche unter der Bezeichnung „ING Bank, eine Niederlassung der ING-DiBa AG“. Zusätzlich wirkt die ING-DiBa am freiwilligen Einlagensicherungsfonds des Bankenverbands mit. Für natürliche Personen beträgt die Sicherungsgrenze dieses Fonds nach Angaben der ING derzeit höchstens 3 Mio. € je Gläubiger, ab 2030 höchstens 1 Mio. €; für Geschäftskunden nennt die Bank höhere Grenzen. Zusätzlich gelten die Voraussetzungen und Begrenzungen des Fondsstatuts, und anders als bei der gesetzlichen Sicherung besteht auf Leistungen des Fonds kein Rechtsanspruch.
N26. Das Konto führt die N26 Bank SE in Berlin, eine deutsche Bank; die N26 SE ist die Holding darüber. Zuständig ist die Entschädigungseinrichtung deutscher Banken. Eine freiwillige Zusatzsicherung nennt der Informationsbogen nicht, und N26 steht nicht in der Mitgliederliste des Einlagensicherungsfonds. Nach den öffentlichen Angaben endet die Sicherung damit bei der gesetzlichen Grenze von 100.000 €. Auf einer Hilfeseite ist teilweise noch ein älterer Informationsbogen verlinkt, der eine frühere Rechtsform (N26 Bank GmbH) nennt. Das ändert an der Zuordnung nichts, weil es sich um dieselbe Bank handelt; maßgeblich ist die aktuelle Fassung.
Nur Einlagen. Alle drei Beispiele betreffen nur Einlagen, also Guthaben auf Giro-, Tages- und Festgeldkonten. Wertpapiere, Fondsanteile wie Geldmarktfonds oder Kryptowerte, die du über dieselbe App hältst, sind keine Einlagen und fallen nicht unter diese Sicherung; für sie gelten andere Schutzmechanismen. Auch Sonderregeln hängen am zuständigen System: Für vorübergehend hohe Guthaben, etwa aus einem Hausverkauf oder einer Abfindung, können in Deutschland und Litauen unterschiedliche Grenzen und Fristen gelten (für Deutschland siehe Teil 1).
Was die drei Beispiele zeigen: Entscheidend ist, bei welchem Kreditinstitut deine konkrete Einlage rechtlich gehalten wird und welchem Einlagensicherungssystem dieses Institut für die betreffende Einlage zugeordnet ist. Das ist meist die Bank, die dein Konto führt, kann bei einzelnen Produkten aber auch eine Partnerbank sein. Markenname, deutsche IBAN oder Sitz der Konzernmutter reichen dafür allein nicht aus. Diese Angaben ändern sich, manchmal innerhalb weniger Monate. Ich prüfe sie mindestens halbjährlich und zusätzlich, wenn ein Anbieter seine Bedingungen ändert.
So prüfst du es in sechs Schritten
- Vertragsunterlagen und Impressum öffnen. Dort steht der vollständige Name der kontoführenden Bank samt Rechtsform.
- Diesen Namen notieren, nicht den Markennamen, unter dem App oder Website auftreten.
- BIC oder Bankleitzahl nicht als alleinigen Beweis verwenden. Sie sagen über die Zuordnung zum Sicherungssystem nichts Verlässliches.
- Den Informationsbogen für den Einleger lesen. Er nennt das zuständige System und kann weitere Marken desselben Instituts ausweisen.
- Ergänzend die aktuelle Instituts- oder Mitgliederliste des Sicherungssystems prüfen sowie bei ausländischen Instituten die Aufsichtsregister von BaFin und Europäischer Bankenaufsichtsbehörde und die Website des Sicherungssystems im Herkunftsstaat.
- Das Prüfdatum notieren. Zuordnungen ändern sich; was heute stimmt, muss in zwei Jahren nicht mehr stimmen.
Häufige Fragen
Gilt die Einlagensicherung pro Bank oder pro Marke?
Pro Kreditinstitut. Mehrere Marken desselben Instituts teilen sich eine Deckungssumme.
Woher weiß ich, zu welchem Institut meine Bank gehört?
Aus dem Informationsbogen für den Einleger, ergänzt um Vertragsunterlagen und die Institutsliste des zuständigen Systems.
Zählen Deutsche Bank und Postbank zusammen?
Der Informationsbogen der Deutsche Bank AG führt Postbank, DSL Bank, FYRST und maxblue als Marken desselben Instituts auf. Für diese Marken gilt daher eine gemeinsame Deckungssumme. Prüfstand 02.09.2026. Solche Zuordnungen ändern sich.
Muss ich mich bei einer EU-Bank ans Ausland wenden?
Bei einer deutschen Zweigniederlassung nicht: Nach § 57 EinSiG wickelt ein inländisches Sicherungssystem die Erstattung im Auftrag des Herkunftssystems ab und informiert die Einleger. Ohne deutsche Zweigniederlassung läuft das Verfahren grundsätzlich über das Herkunftsland.
Reicht eine deutsche Niederlassung, damit § 57 gilt?
Nein. Das konkrete Konto muss dieser Zweigniederlassung zugeordnet sein.
Sind Konten bei Zahlungsdienstleistern über die Einlagensicherung geschützt?
Nein. Bei E-Geld- und Zahlungsinstituten gelten die Sicherungsvorschriften des Zahlungsdiensteaufsichtsgesetzes.
Alle Teile dieser Serie
Die Serie geht der Reihe nach durch, wie die gesetzliche Einlagensicherung funktioniert, von der Deckungssumme bis zur Frage, wie belastbar das System ist. Jeder Teil lässt sich einzeln lesen; zusammen ergeben sie das ganze Bild.
- 100.000 € — pro Person, pro Konto oder pro Bank?
- Wem gehört das Geld auf dem Konto?
- Wer zahlt im Bankausfall — und wie lange dauert es?
- Neobroker: warum sich die Einlagensicherung oft nicht eindeutig bestimmen lässt
- Marke, Bank und Heimatland: welches System für dein Konto zuständig ist — dieser Beitrag
- Sparkassen und Genossenschaftsbanken: was Institutssicherung wirklich bedeutet
- Wie belastbar ist die Einlagensicherung?
- Konto, Depot, Fonds oder Sachwert: vier Rechtspositionen
Kostenloses Erstgespräch zur sachlichen Orientierung.
Quellen und Prüfstand
- § 7 Abs. 3 EinSiG — Gesamtforderung je Institut
- § 8 EinSiG — Deckungssumme
- § 57 EinSiG — Zweigniederlassungen von CRR-Kreditinstituten aus dem EWR
- Informationsbogen für den Einleger der jeweiligen Bank
- BaFin-Unternehmensdatenbank und EUCLID-Register der Europäischen Bankenaufsichtsbehörde
- Revolut, Geschäftsbedingungen Privatkunden und Informationen für Einleger, Tagesgeld-Bedingungen Fassung 1.2.0 (abgerufen 05.10.2026)
- ING-DiBa AG, Einlagensicherung und Informationsbogen für den Einleger (abgerufen 05.10.2026)
- N26 Bank SE, Informationsbogen für den Einleger, Version 1.3 (abgerufen 05.10.2026)
- Einlagensicherungsfonds, mitwirkende Kreditinstitute (abgerufen 05.10.2026)
Quellen zuletzt geprüft am 05.10.2026. Marken- und Institutszuordnungen werden halbjährlich überprüft.
Offenlegung: Diese Website vermittelt physische Edelmetalle, und daran verdiene ich. Wie diese Vermittlung rechtlich ausgestaltet ist, wem das Metall gehört, wer es verwahrt und wie ich vergütet werde, steht getrennt davon auf einer eigenen Seite: Wie diese Vermittlung rechtlich ausgestaltet ist.
Angaben zu einzelnen Instituten haben den genannten Prüfstand und ändern sich. Dieser Beitrag trifft keine Aussage über die Bonität einzelner Institute.
Stand: 06.10.2026. edelmetallvermittlung.de vermittelt physisches Edelmetall und erbringt keine Anlage-, Steuer- oder Rechtsberatung. Mehr dazu im rechtlichen Hinweis.